A Ilusão da Empresa Imutável: Por Que Grandes Negócios Podem Desmoronar Rápido
A diferença brutal entre suportar a volatilidade dos preços e ignorar a erosão silenciosa do fosso competitivo
Existe uma fantasia muito confortável no mercado que diz: “encontre um negócio de alta qualidade, feche os olhos e aporte para sempre”. A promessa parece promissora, mas esconde a armadilha mais perigosa do buy and hold: confundir resiliência emocional contra oscilações de cotação com cegueira analítica diante de mudanças estruturais.
Empresas excelentes não possuem natureza imutável; vantagens competitivas sólidas podem evaporar rapidamente diante de disrupções tecnológicas. Confundir a necessária tolerância à volatilidade de curto prazo com a recusa em atualizar premissas transforma convicção em prejuízo permanente de capital quando os fossos econômicos ruem.
O custo psicológico de resistir à volatilidade
Investir com foco no longo prazo exige inteligência emocional. Em diversas crises ao longo da história, dezenas de negócios com histórico operacional exemplar despencaram 40%, 50% ou 60%. Para o investidor individual, ver o saldo patrimonial encolher pela metade gera dor física.
Para não capitular no fundo do poço, a maioria desenvolve um mecanismo de defesa:
"O mercado é irracional, o preço não importa e a empresa continua a mesma maravilha de sempre."
Essa carapaça psicológica funciona muito bem contra o ruído de curto prazo. O problema surge quando ela é aplicada indiscriminadamente a qualquer situação.
O mercado diz: "Quedas fortes em empresas lucrativas são sempre oportunidades de compra com desconto."
A leitura padrão: "Basta ignorar a cotação, desinstalar o app da corretora e continuar aportando cegamente."
A leitura do Fundamentei: Essa "muleta psicológica" é perigosa porque assume que o modelo de negócio é eterno. O mercado com frequência exagera no curto prazo, mas os fundamentos competitivos de fato mudam — e ignorar isso não é paciência, é negligência.
O caso Intuit: quando o fosso se sustenta apenas na conveniência
A Intuit (NASDAQ: INTU) sempre foi o exemplo de livro-texto de vantagem competitiva. Dona de ferramentas essenciais como o QuickBooks (gestão e contabilidade corporativa) e o TurboTax (declaração de imposto de renda nos EUA), a companhia construiu um histórico financeiro irretocável de crescimento composto.
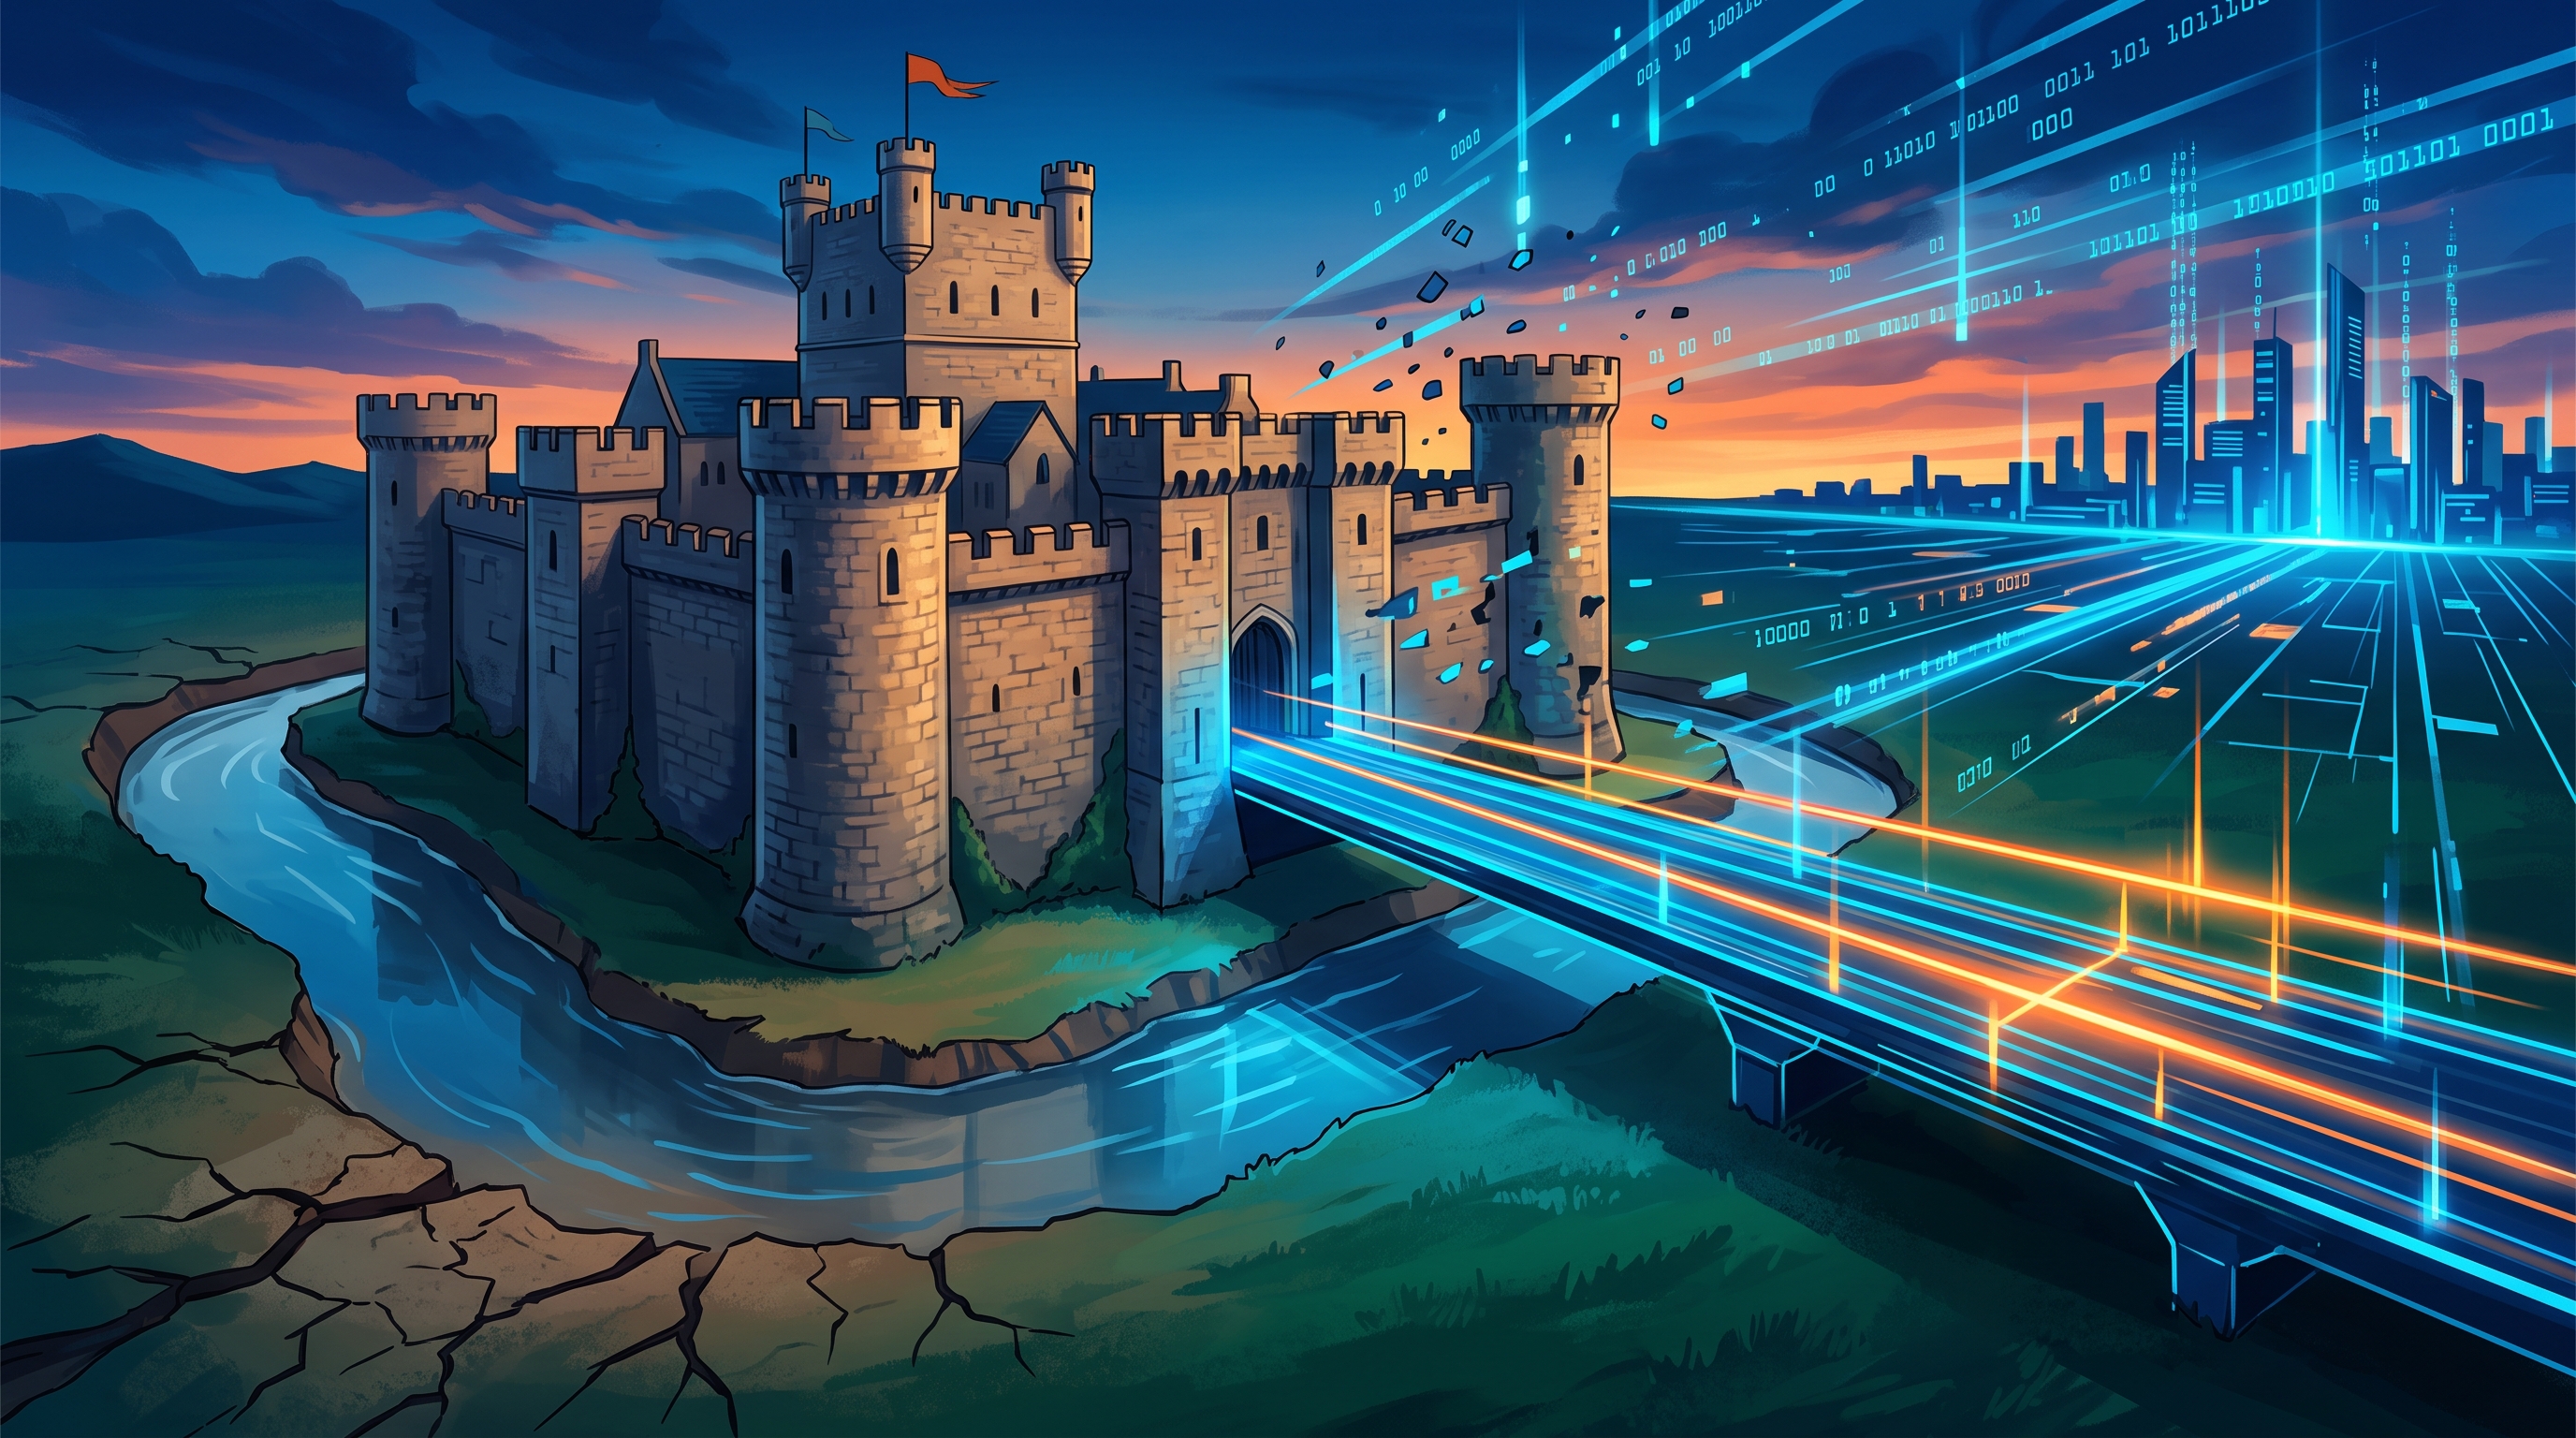
O motor central era o altíssimo custo de substituição (switching cost). O sistema tributário norte-americano é complexo e punitivo, e o usuário médio odeia preencher guias fiscais. A Intuit cobrava caro para solucionar uma dor real de conformidade regulatória.
Complexidade Regulatória Alta ➔ Cobrança Premium (QuickBooks/TurboTax) ⬇ IA Generativa & Automação ➔ Custo Marginal de Processamento cai a zero ⬇ Barreira Técnica Desaparece ➔ Modelo vira dependente de "Pura Conveniência" A tese original era impecável. Contudo, o avanço rápido de agentes autônomos e modelos de linguagem aplicados a fluxos contábeis e fiscais alterou a equação estrutural:
A barreira técnica foi desmantelada: rotinas de classificação contábil, conciliação e apuração tributária de pessoas físicas e pequenas empresas tornaram-se tarefas triviais e programáveis a custo marginal quase nulo.
O falso escudo da "confiança": em teleconferências recentes, a administração argumenta que o cliente paga por segurança e conformidade institucional. Na prática operacional, o consumidor médio busca resolver sua pendência pelo menor atrito possível.
Dependência exclusiva da inércia: o fosso econômico real desapareceu; o negócio hoje se apoia prioritariamente na inércia e no hábito do cliente. No momento em que soluções integradas de ERP ou ferramentas gratuitas entregarem o mesmo relatório com um clique, a precificação do produto perde sustentação.
Embora a receita contábil continue rodando em patamares elevados no curto prazo, o mercado já reavalia o múltiplo de saída. Recompras de ações executadas a múltiplos esticados para mascarar a desaceleração orgânica não recriam fossos perdidos.
Nem todo software é igual: o espectro do SaaS Apocalipse
A discussão generalista sobre a disrupção por inteligência artificial comete o erro de colocar todas as empresas de software no mesmo balaio. Na prática analítica, a linha divisória reside na profundidade da ancoragem operacional do produto:
Negócios de utilidade periférica (alto risco de comoditização): ferramentas cujo valor principal é ser uma calculadora de regras com interface amigável (como geradores de relatórios fiscais básicos ou formatadores pontuais de dados). Podem ser replicados internamente ou por novos entrantes com extrema rapidez.
Sistemas de registro mission-critical (vantagem defensável): ERPs corporativos densos como os da SAP, onde residem o histórico transacional, a governança fabril, a folha de pagamento de dezenas de milhares de funcionários e integrações de cadeia de suprimentos. Nenhuma grande corporação substitui o núcleo do seu ERP simplesmente colando dados em uma IA externa. Pelo contrário: gigantes de infraestrutura e dados proprietários tendem a incorporar ferramentas inteligentes diretamente em sua base instalada, aumentando ainda mais o custo de troca. Também será muito mais difícil para que um concorrente, novo entrante no mercado, desenvolva uma ferramenta equivalente tão fácil e consiga ter força comercial para de fato desafiar a empresa tradicional.
Atualização Bayesiana: por que mudar de ideia não é "girar patrimônio"
Uma dúvida recorrente entre investidores é: “Se uma empresa excelente deu errado, onde foi que eu errei na análise inicial?”.Na maioria dos casos clássicos — como o contraste histórico de rentabilidade entre Itaú e Bradesco a partir de 2022 —, a análise feita anos antes não estava errada. Ela era correta com base no conjunto de dados, incentivos e ambiente competitivo existentes naquele momento. O erro analítico não está no ponto de partida; está em recusar a atualização bayesiana da tese à medida que novos fatos determinantes se consolidam. Crença Prévia (Tese Sólida) + Novas Evidências Críticas (Disrupção / Quebra Operacional) ⬇ Nova Crença Atualizada (Ajustes na estratégia) Rebalancear uma carteira porque o modelo de negócio foi atingido em sua vantagem competitiva não é giro de patrimônio. Giro de patrimônio é operar cotação, tentar antecipar topos e fundos ou pular de ativo a cada ruído macroeconômico. Reconhecer que o ambiente mudou estruturalmente e que a empresa não retém mais poder de reinvestimento acima do custo de capital (ROIC > WACC) é simplesmente a execução disciplinada da gestão de riscos.
Contrapontos e Riscos
Toda tese de deterioração competitiva precisa ser testada contra hipóteses contrárias:
Inércia comportamental prolongada: a adoção de novas tecnologias pelo público leigo e por pequenas empresas pode levar muito mais tempo do que a lógica técnica supõe. A conveniência de manter um software conhecido pode garantir lucros e fluxo de caixa livre elevados por anos a fio, mesmo com o fosso teórico reduzido.
Capacidade de pivotagem via ecossistema: companhias capitalizadas podem utilizar sua base massiva de distribuição para embutir inteligência própria e monetizar serviços adjacentes (como crédito e meios de pagamento), compensando a perda de margem no software principal.
Risco regulatório e de responsabilidade civil: no caso de tributos, a transferência de responsabilidade legal por erros ainda cria atrito para o uso de ferramentas genéricas sem suporte corporativo formal.
Conclusão e Próximo Passo
Ao longo de um horizonte de 10 a 20 anos, a probabilidade de um portfólio de ações permanecer idêntico ao original é quase nula. O mundo muda, os incentivos mudam e as barreiras que pareciam intransponíveis são superadas por saltos tecnológicos. Para proteger seu capital nos próximos ciclos:
Monitore o fosso competitivo, não a tela de cotações: pergunte-se periodicamente se a razão pela qual os clientes pagam o preço cobrado ainda se sustenta.
Diferencie volatilidade de ruptura: quedas de mercado em empresas com vantagens intactas são ruído; quedas acompanhadas de comoditização do produto exigem revisão da tese.
Abandone a postura dogmática: flexibilidade intelectual e prática deliberada de análise são as únicas defesas contra a obsolescência das suas teses.
Perguntas Frequentes (FAQ)
1. Mudar de ideia sobre uma ação significa que a primeira análise estava errada? Não. A análise inicial era válida para as premissas, ambiente tecnológico e dados disponíveis na época. Conforme as variáveis determinantes do modelo de negócio sofrem disrupção, a análise deve ser atualizada racionalmente.
2. Qual é a diferença real entre giro de patrimônio e saída estratégica por fundamentos? Giro de patrimônio é a troca constante de posições baseada em movimentos de curto prazo da cotação ou notícias conjunturais. Saída por fundamentos ocorre quando a vantagem competitiva que justificava a tese foi estruturalmente rompida.
3. Todo software em nuvem corre risco iminente de obsolescência por inteligência artificial? Não. Ferramentas periféricas e calculadoras de regras perdem valor rapidamente, enquanto sistemas centrais de registro (ERPs complexos, bancos de dados integrados de missão crítica) mantêm custos de substituição elevadíssimos e absorvem a IA para se fortalecerem.Se você olhar criticamente hoje para a sua carteira, qual empresa que você considera excelente pode estar dependendo apenas da inércia do cliente em vez de um fosso real.