⚠️ Fatos Relevantes até 18/09/2026
Ações e Fundos Imobiliários
AÇÕES
⚠️ Arandu atualiza laudo de avaliação da OPA para R$ 0,66/ação, mantendo preço da oferta em R$ 0,67/ação → Link
⚠️ Assaí adquire 18 postos de combustíveis do Centro de Conveniências Millennium por até R$ 80 mi → Link
⚠️ Assaí aprova 2º programa de recompra de debêntures no valor de R$ 200 mi → Link
⚠️ Azevedo & Travassos Energia tem SPA dos Polos Porto Carão e Barrinha encerrado unilateralmente pela Brava Energia → Link
⚠️ Azevedo e Travassos vende controle da Verde Alagoas Ambiental por R$ 21 mi → Link
⚠️ B100 diz não confirmar notícia sobre arquivamento de inquérito do BC e levantamento de indisponibilidade de bens ligados à ex-subsidiária CBSF DTVM → Link
⚠️ Brava Energia encerra venda de 11 concessões onshore na Bacia Potiguar (RN) ao consórcio Azevedo&Travassos/Petro-Victory após não cumprimento de condições precedentes → Link
⚠️ Brisanet obtém prorrogação da B3 para manter free float mínimo de 18,95% até 31/12/2027 → Link
⚠️ Copel solicita deslistagem de suas ações do mercado Latibex, em Madri, como parte de simplificação societária → Link
⚠️ Eztec loca integralidade do Esther Towers ao Itaú por 10 anos, com receita estimada em R$ 1,17 bi → Link
⚠️ Marisa obtém da B3 prorrogação de prazo para reenquadrar cotação ao patamar mínimo de R$ 1,00 até a AGO de 2027 ou 30/04/2027 → Link
⚠️ Marisa recebe extensão automática da B3 para enquadramento do free float mínimo até 31/12/2027 → Link
⚠️ OceanPact conclui combinação de negócios com a CBO e emite 274,5 mi novas ações avaliadas em R$ 1,92 bi → Link
⚠️ Renova tem prazo para enquadramento de free float prorrogado até 31/12/2027 pela B3 → Link
⚠️ Rio Alto solicita à CVM cancelamento de registro de companhia aberta, com dispensa de OPA → Link
⚠️ Sabesp incorpora ações da EMAE após aprovação em assembleia, à razão de 1,3195 ação SBSP3 por ação EMAE → Link
⚠️ SLC Agrícola aprova 1ª emissão de cédulas de produto rural com liquidação financeira (CPR-F) de R$ 515,48 mi com vencimento em 2033 → Link
FUNDOS IMOBILIÁRIOS
⚠️ KISU aprova liquidação do fundo com incorporação de ativos ao SNME via reorganização → Link
⚠️ PMLL adquire frações de 5 shoppings (Prudenshopping, Granja Vianna, Natal, North Maracanaú e Plaza Sul) por R$ 257,1 mi → Link
⚠️ RECR aprova 13ª emissão de 4.606.000 cotas e rerratifica forma de subscrição da oferta → Link
⚠️ SNEL adquire 28 usinas solares de geração distribuída por R$ 565 mi, ampliando capacidade instalada em 78,1% → Link
⚠️ SNFF aprova incorporação ao SNME e liquidação do fundo, com entrega de cotas aos cotistas até novembro de 2026 → Link
⚠️ TEPP conclui aquisição dos conjuntos 171 e 172 do Edifício Torre Sul (SP) por R$ 10,77 mi → Link
⚠️ TRXB vende Imóvel Setor Bueno por R$ 41 mi (11,32% acima do laudo de avaliação) → Link
⚠️ TRXF firma contrato para aquisição do Thera Corporate e Edifício Morumbi por R$ 340,25 mi → Link
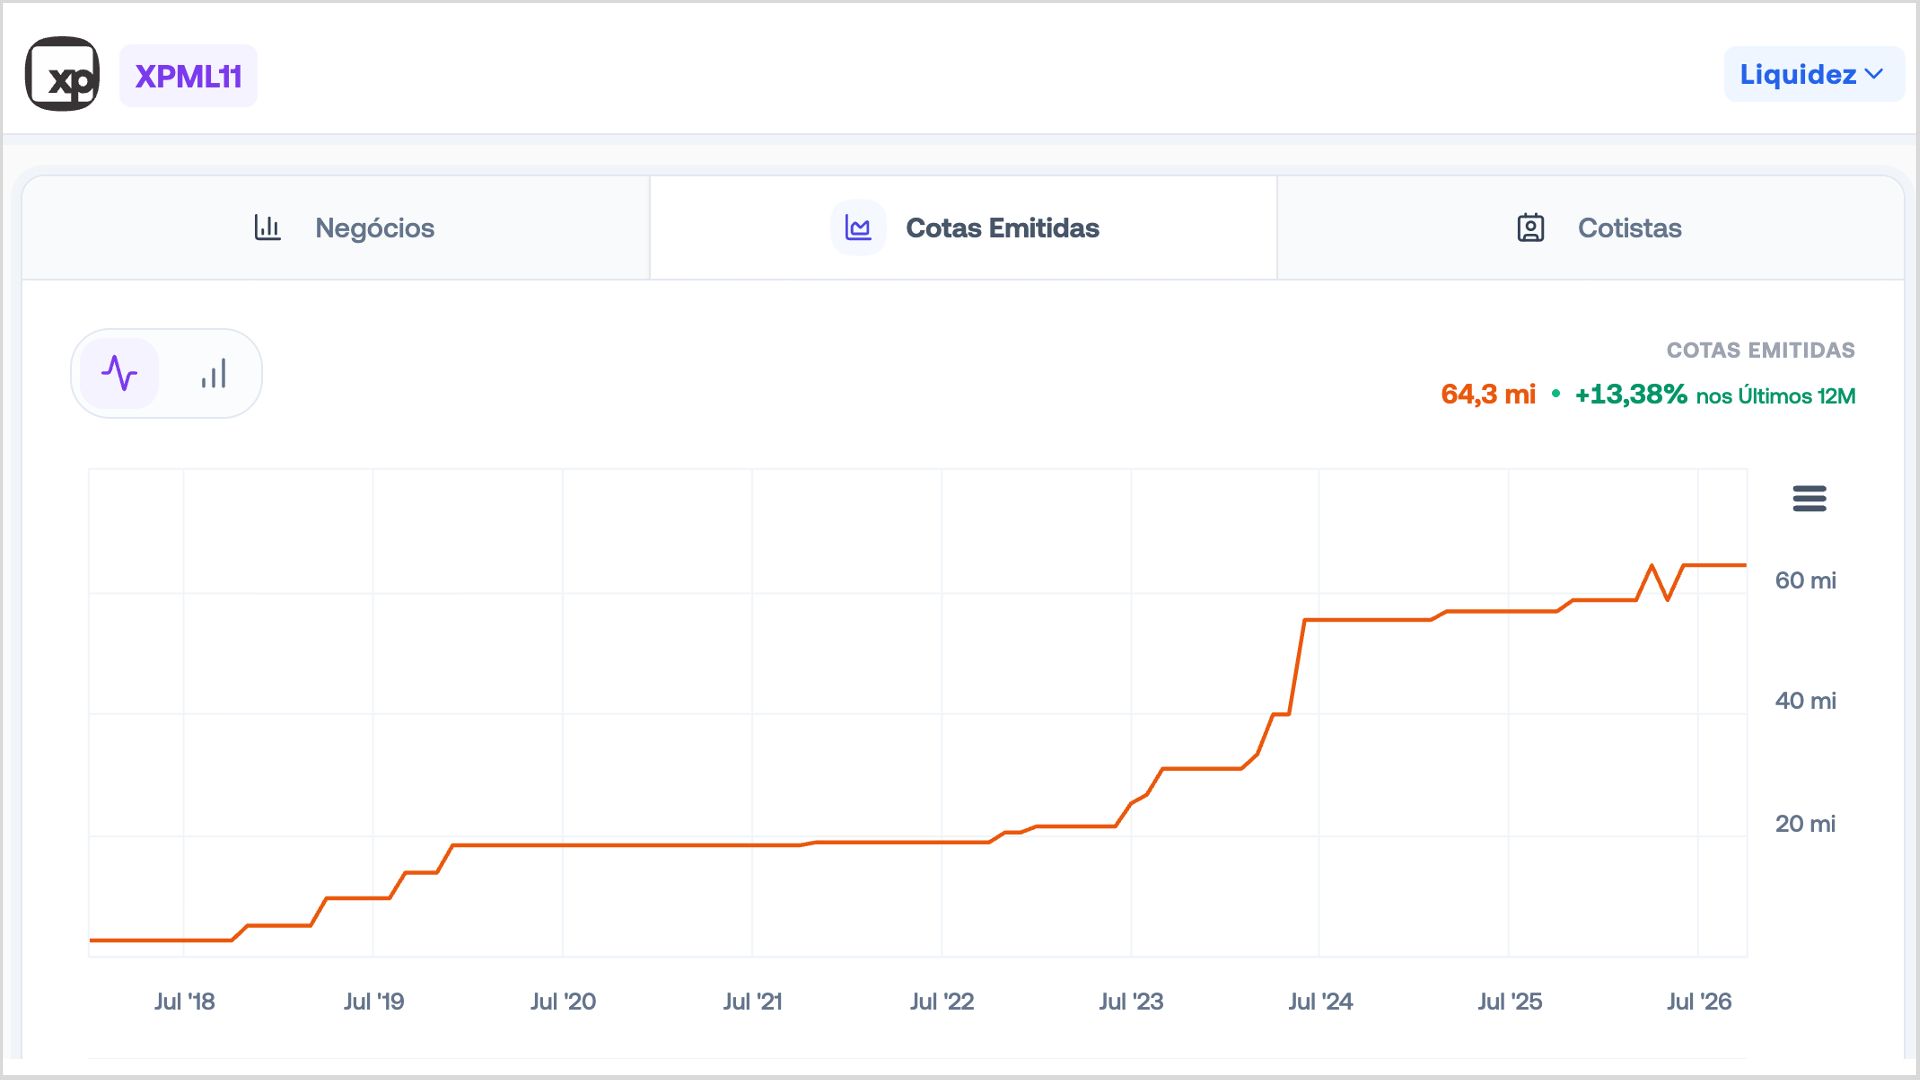
⚠️ XPML aprova 15ª emissão de cotas de R$ 400 mi a R$ 110,11/cota (no VP) → Link
Seja Premium no Fundamentei e economize horas na seleção e no acompanhamento dos melhores ativos para a sua carteira!
Todo trimestre a IA lê os relatórios das empresas e te entrega um resumo, com supervisão, comentários e notas do Asvid. De 50 páginas pra 1 tela. Além do ranking da comunidade, histórico de dados e todas as ferramentas:
⭐ Resumo dos Balanços + Nota da IA
📊 Screener mais Completo da Bolsa
🏆 Ranking dos Melhores Ativos
📈 Retorno Histórico 50+ Anos
💯 Histórico Máximo de Dados
⚠️ KPIs nas Stocks e REITs
💲 Histórico de Valuation
🧮 Tabela Customizável
🗓️ Agenda de Eventos
▶️ Vídeos de Análises
💬 Comentários
Menos de R$1 por dia pra você investir com mais segurança!
COMENTÁRIOS
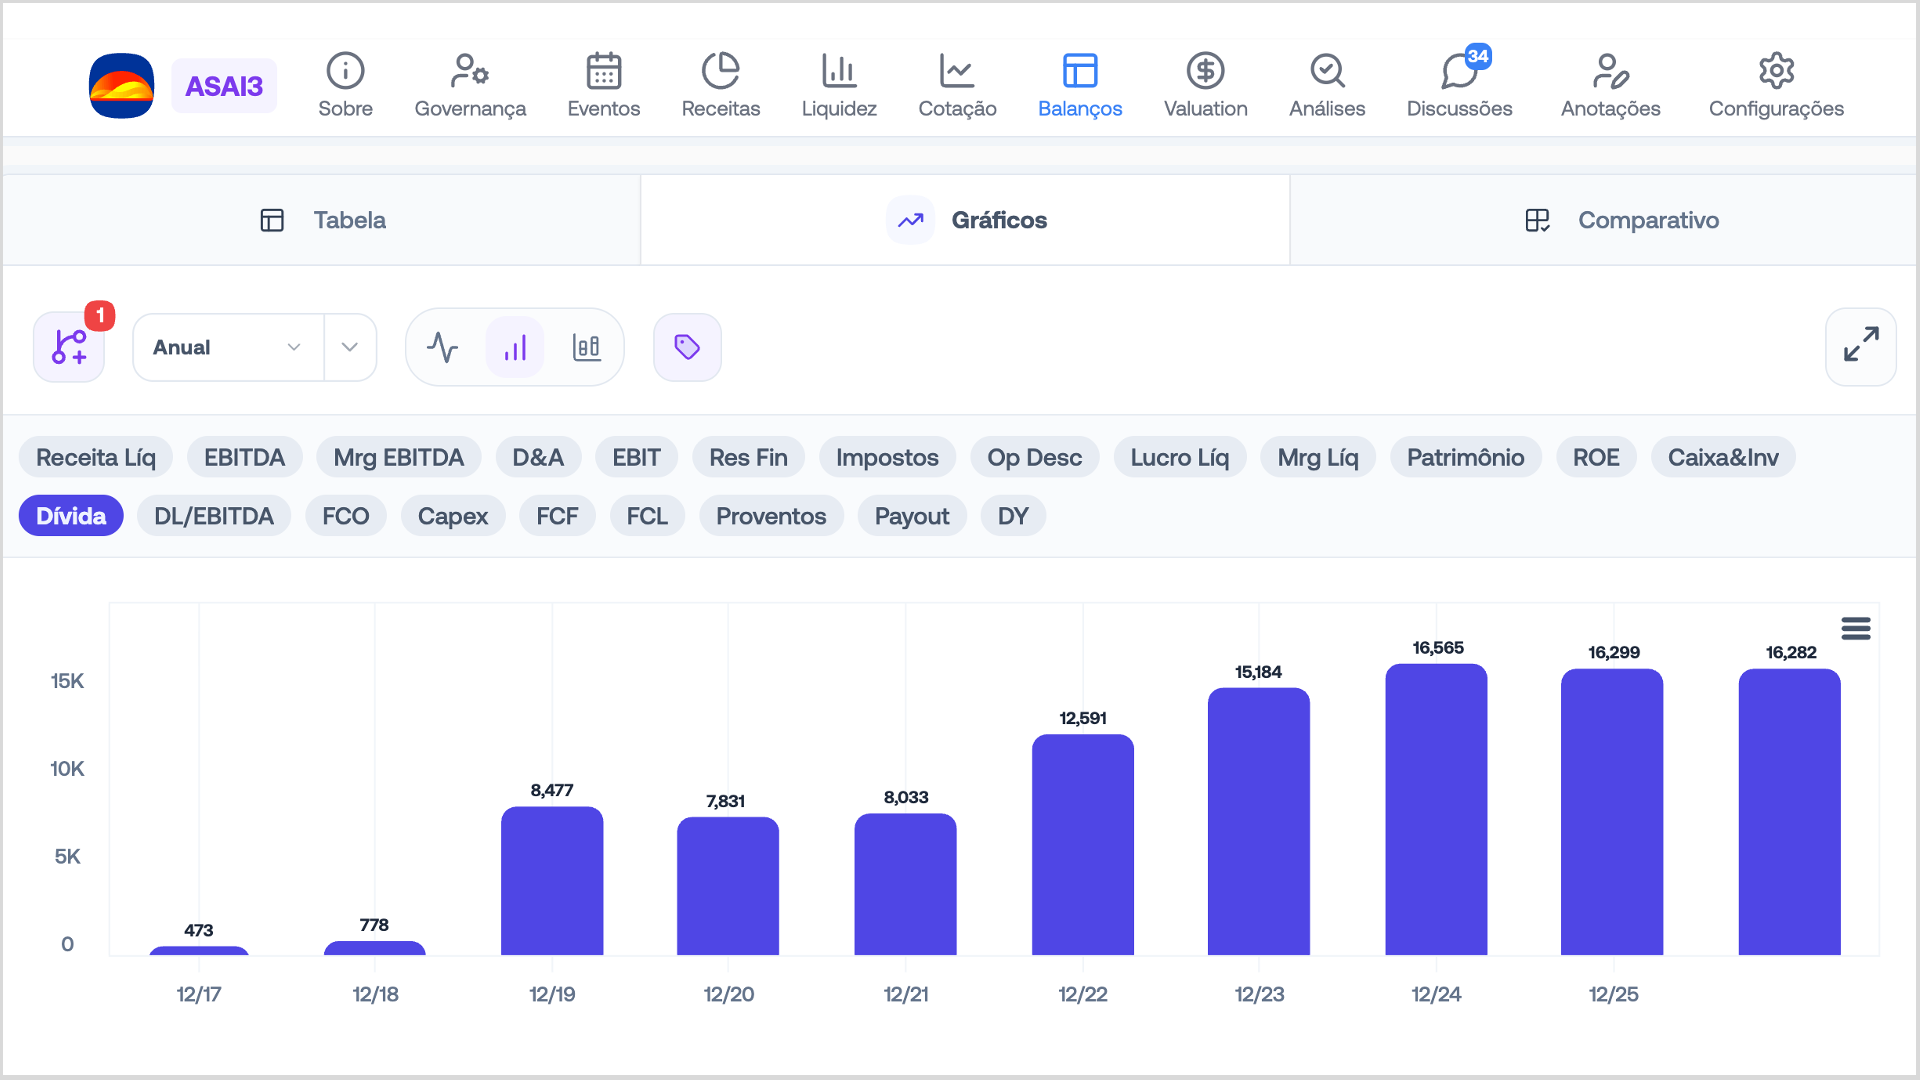
⛽ Posto de gasolina no estacionamento virou a nova "avenida de crescimento" do Assaí (ASAI3): 18 postos que já funcionam dentro de lojas dele em SP, por até R$ 80 mi, com meta de passar de 100. O que a imprensa não contou: o vendedor é subsidiária da Ultrapar, dona da Ipiranga (a ANP proíbe distribuidora de ser sócia de posto). Tudo indica que são parte dos 49 postos que a Ultrapar comprou do GPA em 2024, dentro dos ex-Extra que viraram Assaí: pagou R$ 2,7 mi por posto e revende a R$ 4,4 mi. Vai dar certo? O CEO do GPA resumiu ao vender: "o papel dos postos é atrair fluxo, a operação em si não agrega grandes valores". Os 71 postos dele tinham margem EBITDA de 2%. É o modelo Costco e Carrefour: gasolina é isca, não negócio. E as distribuidoras, com margem recorde no 2T26 porque a Carbono Oculto tirou os fraudadores do jogo, devem normalizar em 2027, justo quando o Assaí assume os postos. Em R$ 85 bi de receita, 18 postos são arredondamento. O que importa é o Assaí equilibrar a dívida, colocando o pé no freio do crescimento com essa Selic de 2 dígitos (cortou as aberturas de 15 pra 5 lojas em 2026), eu acho que é o caminho certo, não adianta forçar crescimento num mercado desses.
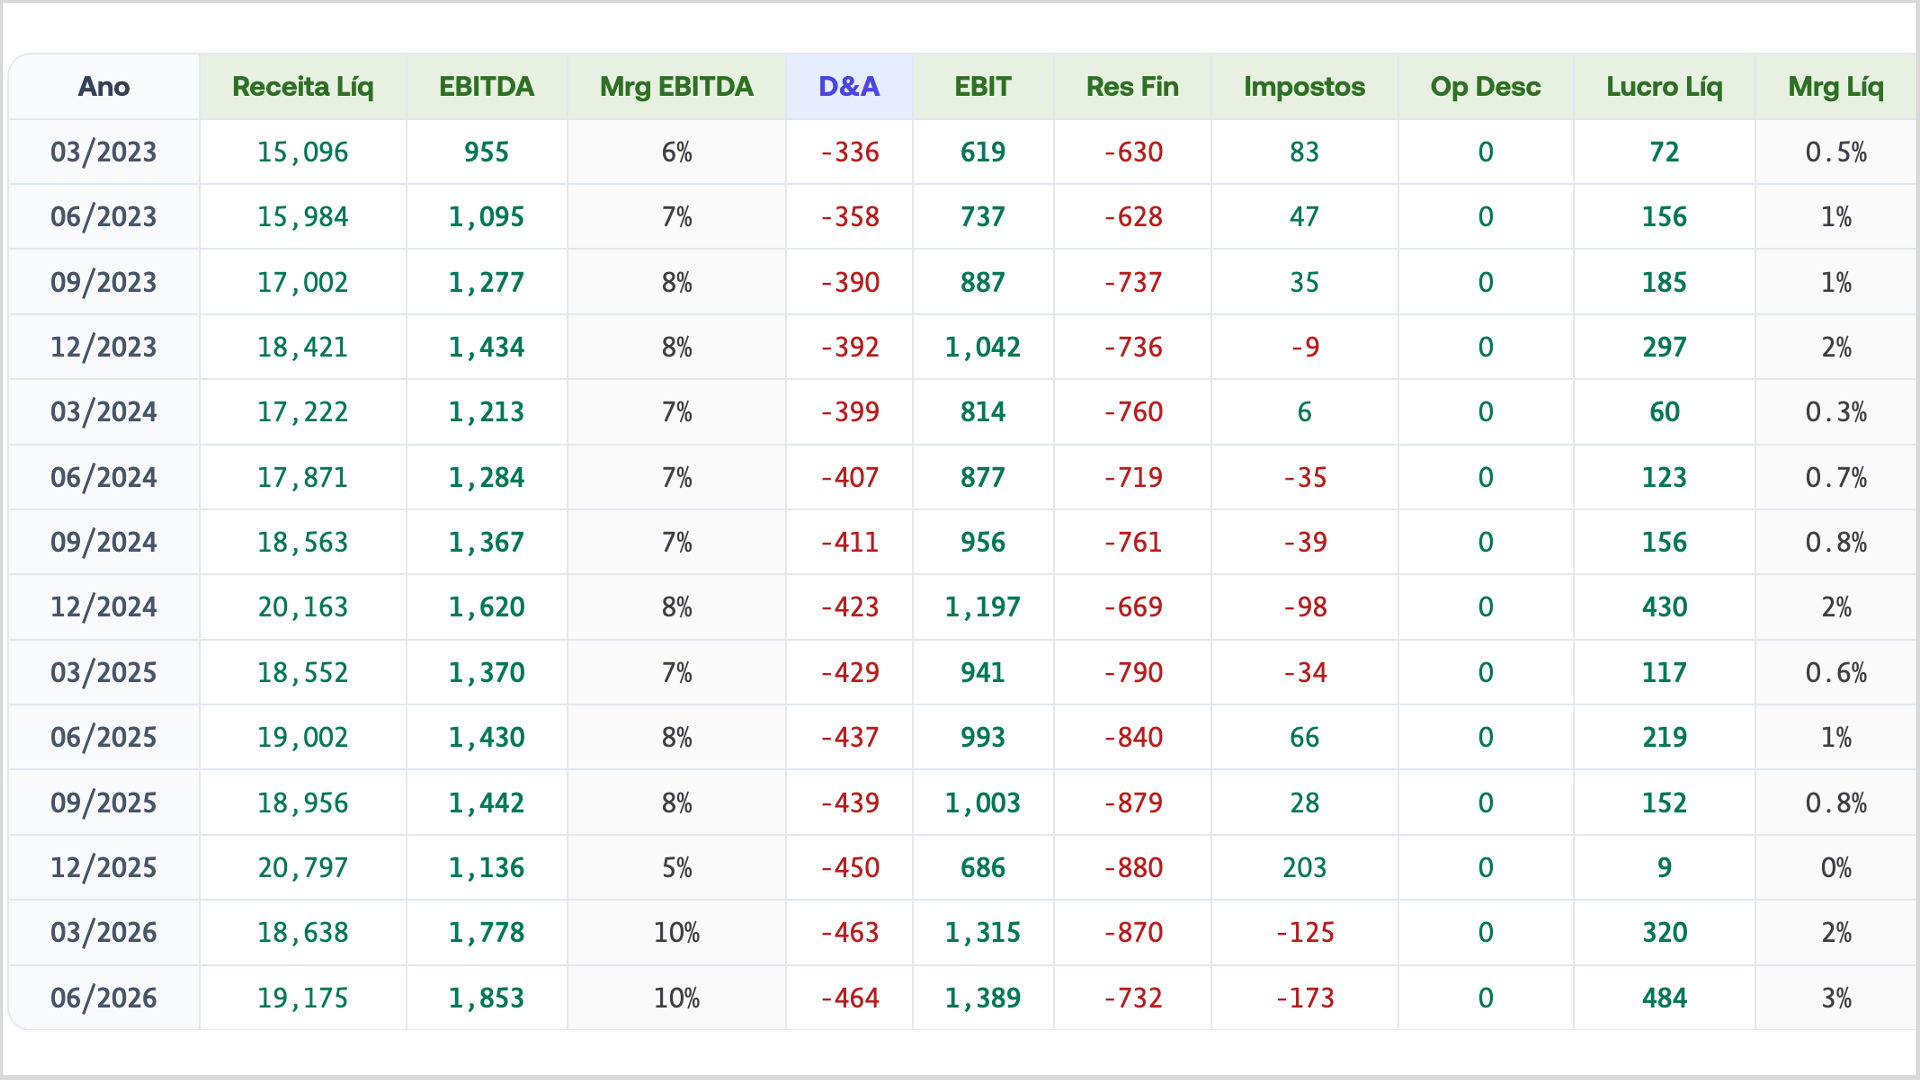
📉 No mesmo dia, o Assaí aprovou o segundo programa de recompra de debêntures, de R$ 200 mi, então vale explicar. Debênture é o empréstimo que a empresa pega direto com o investidor: um título de R$ 1.000 que paga CDI mais um spread e é negociado na B3, com preço que oscila. As do Assaí de 2024 e 2025 saíram a CDI + 1,20%, no auge da moda do crédito privado. Em 2026 o jogo virou, com Raízen, GPA e Braskem em recuperação extrajudicial e R$ 13 bi saindo dos fundos de crédito. O mercado passou a exigir CDI + 1,6%, e título que paga 1,20% só equilibra caindo de preço: as do Assaí, nota AAA, negociam até 2,8% abaixo do valor de face. A recompra é aproveitar isso: comprar o próprio título por R$ 975, cancelar e apagar uma dívida de R$ 1.000. Tipo o banco aceitar R$ 97 mil pra quitar seu financiamento de R$ 100 mil. Vantagem: reduz dívida bruta sem captar. Desvantagem: o ganho é troco (2% de R$ 200 mi são R$ 4 mi, contra R$ 583 mi de juros só no 2T26) e é caixa que não vai pra loja nova, mas alinhado com a revisão de crescimento citada no comentário acima.
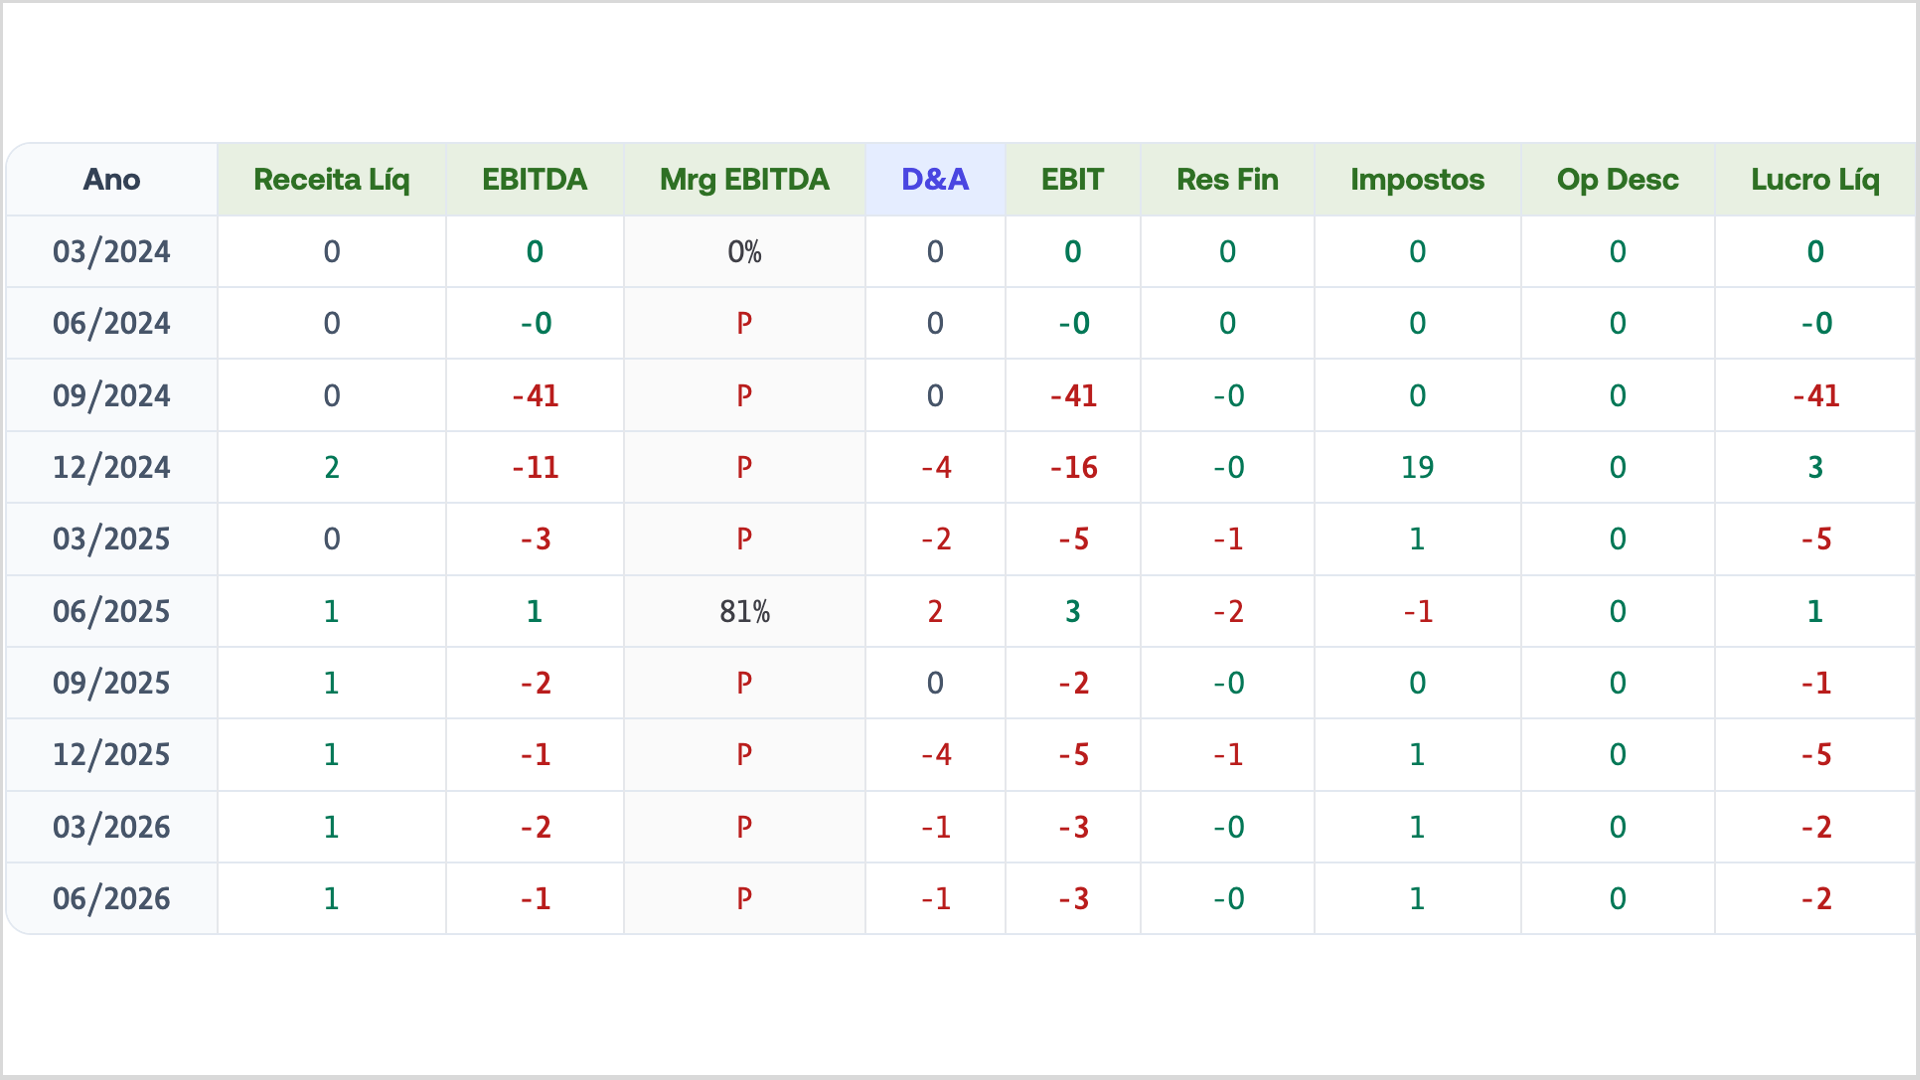
🛢️ Lembra da venda de 11 concessões da Brava Energia (BRAV3) no Rio Grande do Norte pra Azevedo & Travassos, em fevereiro de 2025? Morreu. Eram 13 campos terrestres produzindo 250 barris por dia, 0,3% da produção da Brava, vendidos por US$ 15 mi em parcelas até 2027. O comprador: a Azevedo & Travassos Energia (AZTE3, cisão petroleira da construtora de 1922, que segue separada como AZEV3/AZEV4) em consórcio com a Petro-Victory, canadense que vale C$ 14 mi. A AZTE3 tinha R$ 107 mil de caixa em junho de 2025; a Petro-Victory fechou 2025 com US$ 167 mil e alerta de continuidade do auditor pelo segundo ano seguido. Comprando campo de petróleo com dinheiro de vaquinha. No meio, a ANP interditou parte das instalações da Brava e os campos ficaram uns 7 meses parados, segundo a A&T, o que "atrapalhou financiamento e garantias bancárias", e a Petro-Victory desistiu, trocando sua metade por 10,25% da AZTE. A Brava, hoje da Ecopetrol, encerrou: US$ 15 mi é troco pra ela, os campos voltam pra casa. Pra AZTE3, que produz 154 barris por dia e vale R$ 57 mi na Bolsa, era o negócio da vida. Vender campo marginal pra comprador sem caixa é a receita clássica de deal que não fecha.
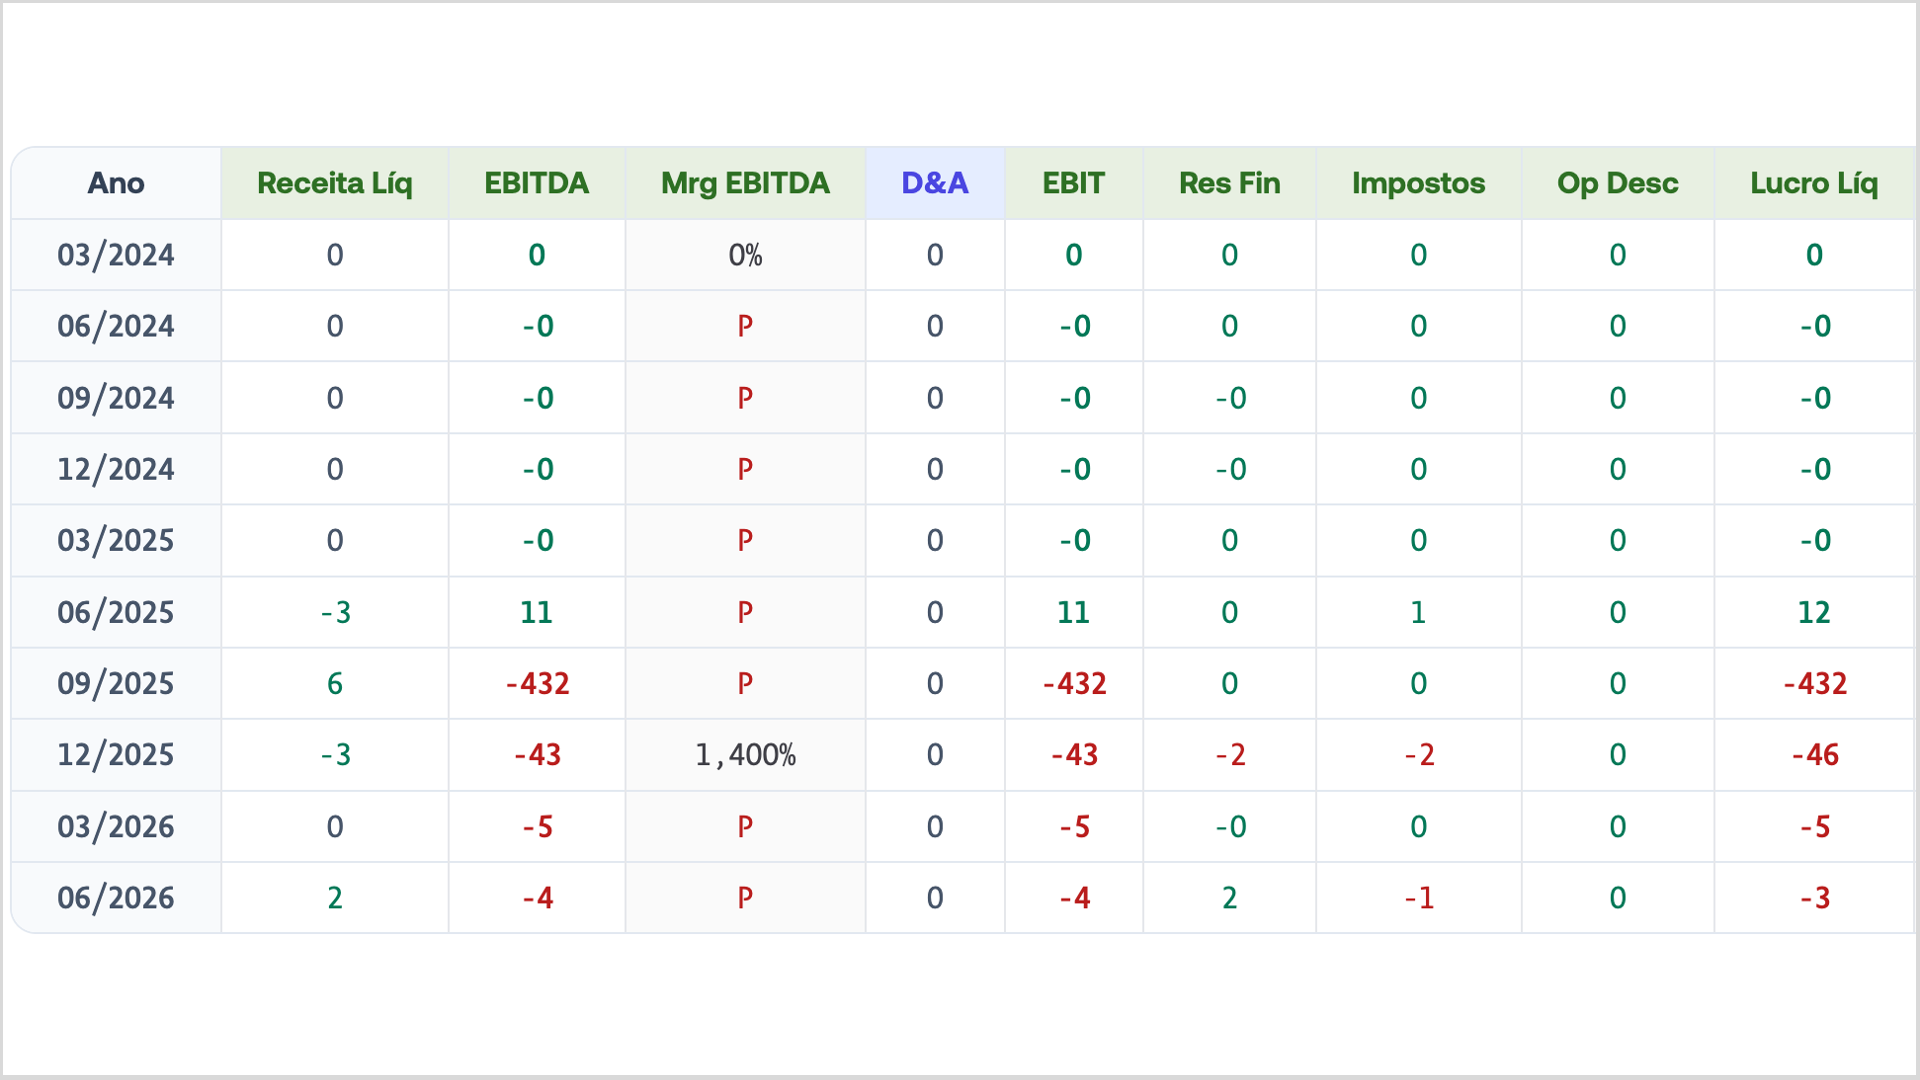
🤡 Rolo da semana: a B100 (B1003) soltou fato relevante pra dizer que não sabe se foi liberada de um bloqueio de bens, porque ficou sabendo pelo Valor. A empresa nasceu em fevereiro de 2025 como cisão da Reag Investimentos, levando a DTVM que administrava 700 fundos e uns R$ 300 bi, vários ligados ao Banco Master, e trocou de nome quatro vezes em 14 meses (Reag Trust, CIABRASF, CBSF, B100). Em agosto de 2025 a Carbono Oculto bateu na Reag; em setembro a Planner acertou comprar o controle com a condição de a DTVM sair antes. Saiu em dezembro, vendida de volta pro grupo Reag por R$ 1.680,12, isso mesmo: mil seiscentos e oitenta reais. A Planner assumiu em 5 de janeiro; dia 15 o Banco Central liquidou a DTVM e bloqueou os bens de administradores e controladores, o que pela lei alcança quem controlou nos 12 meses anteriores. Passou a batata quente 20 dias antes e queimou a mão mesmo assim. Na OPA a R$ 14,85, 77% do float aderiu e sobraram 36 mil ações soltas, free float de 0,124%. Agora o Valor diz que o BC achou "infrações graves e indícios de crimes" na DTVM, mas sem prejuízo a terceiros, arquivou e liberou os bens; a B100 diz que não recebeu nada oficial. E a cotação a R$ 28,50 dá R$ 840 mi de valor de mercado pra uma empresa com patrimônio de R$ 64 mi e praticamente zero receita. Alou CVM, como um negócio desse continua listado depois de inúmeros rolos? Boa pergunta…
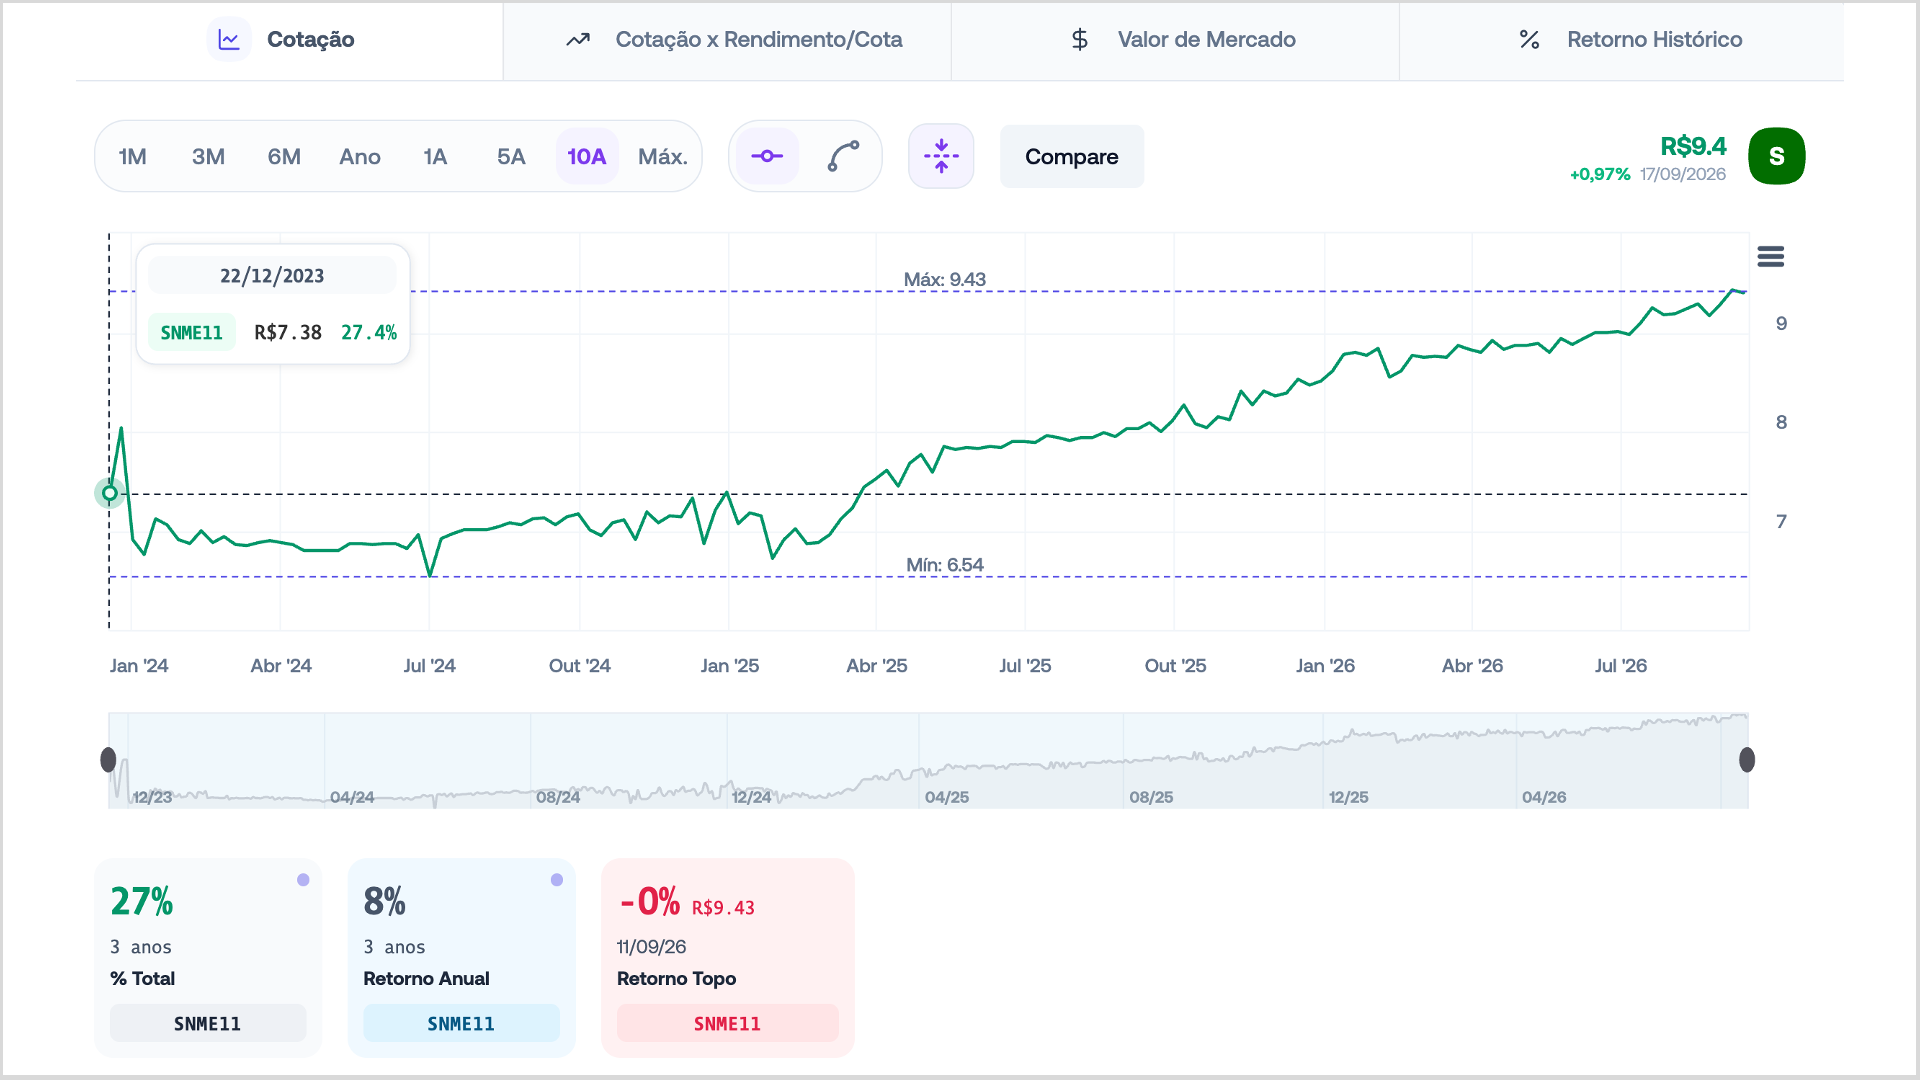
👀 Quem tem KISU11 ou SNFF11 precisa botar um lembrete no celular, já explico. A Suno Asset está juntando seus dois fundos de fundos, o SNFF11 (R$ 335 mi, 25 mil cotistas) e o KISU11 (R$ 455 mi, 99 mil cotistas), dentro do Suno Multiestratégia (SNME11), hoje um fundinho de R$ 71 mi. Os FoFs viram cotas do SNME e são liquidados: último pregão em 13/10, cotas do SNME só em 23/11, seis semanas com o dinheiro travado. O argumento da Suno: os FoFs negociam a 0,8 do VP há anos e o SNME negocia no VP, então o cotista "reseta" o desconto num fundo mais moderno. O que não entra no argumento: a taxa sobe. O KISU cobrava 0,60% sem performance e vai pra 0,99% mais 20% de performance; o SNFF sai de 0,78% pra mesma coisa. A convocação admite o conflito de interesse (BTG administra e Suno gere os três) e quase 15% de quem votou no KISU foi contra. O lembrete: liquidação é resgate, e resgate de FII paga 20% de IR na fonte sobre o que passar do seu preço médio. Tem que informar o custo médio no portal do BTG entre 16/10 e 16/11; quem não informar terá como custo o mínimo histórico da cota, imposto máximo, sem devolução. E o tal "ganho de capital" do fechamento do desconto, vendido como vantagem, é justamente o que vai ser tributado na hora, sem você vender nada.
🧐 E o XP Malls (XPML11) vai pra 15ª emissão em menos de 9 anos: R$ 400 mi, podendo dobrar, a R$ 110,93 por cota com taxa, só pra investidor profissional, preferência de 21/09 a 01/10 na proporção de 5,6% da posição. Com a cota a R$ 101 na Bolsa, a emissão sai 9% acima do mercado, por isso restrita a profissional: pessoa física não paga 110 no que compra a 101. O fundo explicou pra que quer o dinheiro? Não, só a fórmula padrão de "aquisição, expansão e estrutura de capital", e como é rito automático nem prospecto tem. Mas o relatório gerencial de agosto conta sozinho: R$ 369 mi de parcelas de shoppings comprados em 2025 vencendo até outubro de 2027, mais o São Bernardo Plaza por R$ 331 mi, e o próprio fundo projeta caixa de R$ 115 mi negativos no fim de 2027. Enquanto isso o rendimento está travado em R$ 0,92 há 28 meses com resultado de R$ 0,71 em julho, a reserva caiu de R$ 3,76 pra R$ 1,91 por cota desde dezembro e o relatório já avisa que "a distribuição poderá ser ajustada". Some tudo: "talvez" a emissão seja pra pagar conta e segurar dividendo, só que isso não está escrito em lugar nenhum. Fundo que precisa emitir pra honrar compromisso está crescendo no limite. É um dos maiores do setor de Shoppings na Bolsa, mas é bom ficar de olho mesmo assim.
🟥 Fatos Relevantes no YouTube → Link
🟩 Fatos Relevantes no WhatsApp → Link
🟧 Fatos Relevantes no Substack → Link