A Sabedoria (e a Loucura) das Multidões: Como o Consenso Afeta Seus Investimentos
Por que o mercado acerta o peso de um boi com precisão cirúrgica, mas perde a cabeça com ações — e como a arbitragem de tempo protege o seu portfólio.
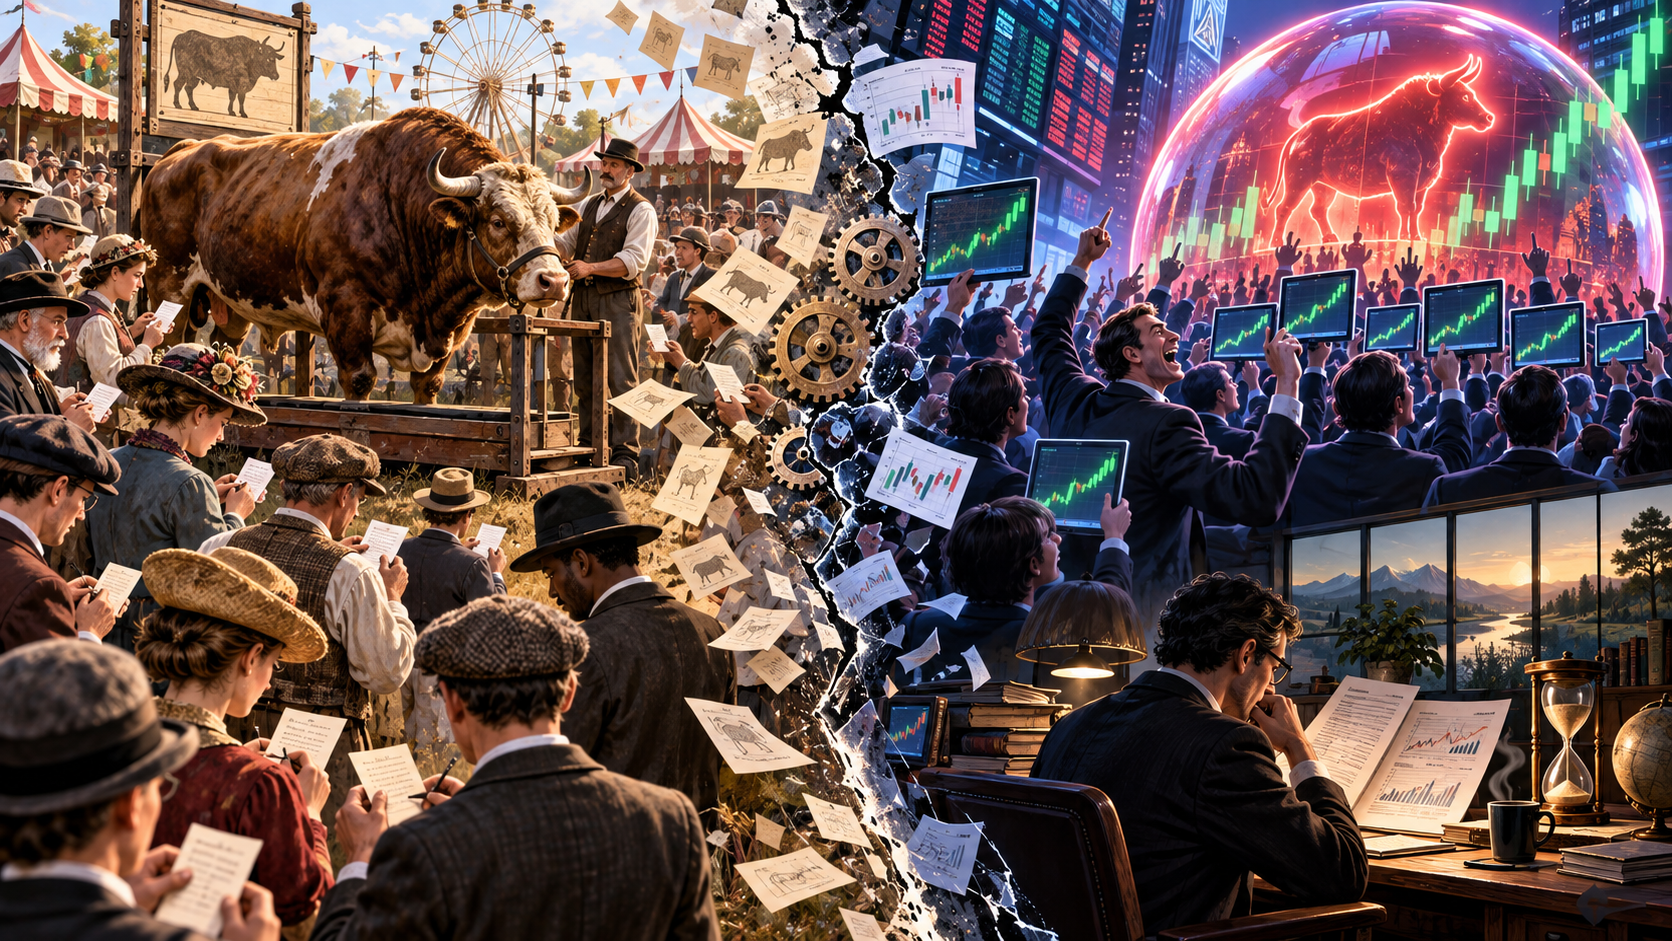
Em 1906, o estatístico Francis Galton observou 787 pessoas em uma feira agropecuária tentarem adivinhar o peso de um boi abatido: a média dos palpites cravou quase exatamente as 1.198 libras do animal. Avance para os dias atuais e você verá analistas com PhDs e modelos quantitativos complexos errando sistematicamente projeções corporativas sobre o mercado e inflando bolhas financeiras.
A agregação coletiva funciona quando há diversidade cognitiva e independência entre os agentes, mas colapsa no mercado financeiro devido ao contágio social e às narrativas de curto prazo. A sabedoria vira loucura quando todos olham os mesmos relatórios; sua vantagem não está em adivinhar o próximo trimestre, mas em explorar a arbitragem de tempo contra a manada.
O mercado financeiro adora citar a Hipótese do Mercado Eficiente (HME) de Eugene Fama para justificar que os preços já refletem tudo. A leitura padrão é que, se o agregado de investidores é inteligente e a informação é pública, tentar bater o índice é inútil.
Aqui no Fundamentei, concordamos que os preços oferecem poucas barganhas óbvias no dia a dia. No entanto, discordamos frontalmente de que o mercado seja perfeitamente eficiente, porque o investidor institucional médio não opera sob racionalidade pura: ele opera sob restrições contratuais de curto prazo, risco de carreira e pressão de pares.
O mercado precisa ser ineficiente para que alguém tenha o incentivo de buscar informação — um clássico demonstrado pelo Paradoxo de Grossman-Stiglitz: por que a eficiência absoluta é impossível.
As Três Engrenagens da Sabedoria Coletiva
Para que um grupo tome decisões superiores a um especialista isolado, Michael Mauboussin aponta que três condições precisam coexistir:
Diversidade cognitiva: participantes com modelos mentais, fontes de dados e heurísticas distintas.
Independência: as estimativas individuais não podem ser contaminadas pela opinião alheia.
Mecanismo de agregação: uma estrutura que consolide os palpites em uma precificação única.
O Teorema da Predição-Diversidade sintetiza essa dinâmica:
Erro Coletivo = Erro Individual Médio - Diversidade de Predição
O erro do grupo diminui na exata medida em que a dispersão de opiniões cresce. Se um investidor projeta um Free Cash Flow (FCF) superestimado e outro projeta um cenário excessivamente conservador, o preço de equilíbrio do mercado tende a convergir para a realidade — desde que ambos tenham chegado a esses números de forma independente.
O Ponto de Ruptura: Como a Diversidade Desaparece
A razão pela qual a sabedoria das multidões funciona em apostas esportivas ou no palpite do peso do boi, mas descamba em crises no mercado de ações, é a ausência de limites objetivos.
Ninguém chuta que um boi de 500 quilos pesa 50 toneladas. Porém, quando uma tese ganha tração na bolsa, não existem trilhos físicos para impedir que uma ação negocie a 100 vezes o lucro líquido.
Investir é uma atividade que se insere no contexto inerentemente social do ser humano. Quando um gestor influente emite uma opinião pública, instala-se o contágio informacional. O medo de ficar de fora (fear of missing out) suprime o contrapeso crítico. A diversidade cognitiva é liquidada, transformando o coletivo em uma manada homogênea que precipita movimentos não lineares e bolhas de valuation.
Por que a Bolsa Não é um Jogo de Soma Zero: Existe uma confusão recorrente entre o mercado de ações e plataformas de contratos de previsão (como o Polymarket) ou apostas esportivas. Nas apostas, o evento é delimitado no tempo (a eleição acaba, o jogo termina) e a soma é zero (para alguém embolsar o prêmio, a contraparte precisa perder, descontada a taxa da banca). O mercado de capitais é diferente:
Horizonte perpétuo: não há apuração final definitiva. Uma cotação de curto prazo reflete humor; no longo prazo, reflete o valor presente do fluxo de caixa distribuível.
Soma cumulativa positiva: empresas eficientes alocam capital acima do WACC, expandem o ROIC, geram lucros e compõem valor ao longo dos anos.
Sua Vantagem Prática: A Arbitragem de Tempo. Se você tentar bater fundos quantitativos na velocidade de processamento de fatos relevantes, você já perdeu. A verdadeira assimetria do investidor fundamentalista pessoa física reside na arbitragem de tempo. Enquanto o gestor institucional precisa reportar cotas mensais e sofre com resgates caso passe por trimestres de baixa volatilidade negativa, você pode suportar o tempo necessário para que a rentabilidade sobre o capital investido se traduza em valor patrimonial.
Contrapontos e Riscos
Custo de Carregamento Excessivo: A tese de que o mercado está precificando um ativo incorretamente pode demorar anos para se ajustar. Permanecer posicionado em uma ação barata que nunca destrava valor (value trap) corrói o custo de oportunidade.
Dificuldade de Calibração Pessoal: Superestimar eventos improváveis e subestimar favoritos é um viés cognitivo comum. Achar que você identificou uma ineficiência que ninguém mais viu geralmente significa apenas que você ignorou algo importante sobre a empresa que acaba anulando a tese de investimento.
Falta de Feedback Imediato: Como a bolsa não tem um evento final delimitador, retornos positivos no curto prazo podem ser fruto exclusivo de sorte, reforçando hábitos ruins de alocação sem que você perceba.
Conclusão: O mercado agrega conhecimento com perfeição apenas enquanto os participantes discordam entre si de forma isolada e independente. O problema é que, na prática, essas condições praticamente nunca são atendidas. O homem é um ser sociável e não existe de uma forma estanque, o ambiente sempre vai influenciar a atuação humana. Para sua jornada como investidor:
Pare de buscar validação em fóruns, redes sociais ou na conclusão de relatórios antes de montar sua própria convicção.
Priorize empresas com histórico claro de rentabilidade elevada e geração consistente de caixa livre, pois esses fundamentos ancoram a realidade contra os surtos do mercado.
Treine a leitura primária de demonstrações financeiras (DRE, DFC e Balanço Patrimonial) em vez de consumir apenas resumos mastigados.
Perguntas Frequentes (FAQ)
A hipótese do mercado eficiente é totalmente errada? Não. O mercado é amplamente eficiente para eliminar distorções grosseiras e óbvias no dia a dia. O erro está em assumir eficiência absoluta contínua, desconsiderando momentos de estresse comportamental, pânico e euforia coletiva.
Qual a principal diferença entre apostas e investimentos em ações? As apostas esportivas e mercados preditivos possuem resolução temporal fixa (fim do jogo ou eleição) e funcionam em dinâmica de soma zero. A bolsa é perpétua e possui soma positiva no longo prazo pela capacidade de geração de riqueza das empresas saudáveis.
O que é o paradoxo de Grossman-Stiglitz? É a constatação matemática de que, se os mercados fossem 100% eficientes na precificação, ninguém gastaria tempo ou dinheiro estudando dados corporativos. Como resultado dessa inação, os preços deixariam de refletir a realidade e o mercado perderia a eficiência.
Você já se pegou alterando uma decisão de investimento só porque algum analista ou investidor na internet estava correndo para a direção oposta?