⚠️ Fatos Relevantes até 04/09/2026
Ações e Fundos Imobiliários
AÇÕES
⚠️ Aliança da Bahia requer instauração de procedimento arbitral contra Rede D'Or por divergências no ajuste de preço da venda do Hospital Esperança → Link
⚠️ AXIA Energia aprova 12ª e 13ª emissões de debêntures de até R$ 3,5 bi → Link
⚠️ AXIA Energia resgata 111,6 mi ações PNC (19,61% da classe) por R$ 6,2 bi, a R$ 55,56/ação → Link
⚠️ Azevedo e Travassos vende cotas do FIP Infra à Quimassa Infraestrutura por R$ 43,5 mi, recompondo capital investido → Link
⚠️ Azzas 2154 se divide em Arezzo&Co e SOMA, separando marcas dos blocos Birman e Jatahy → Link
⚠️ Biomm aprova emissão privada de debêntures simples de R$ 88,3 mi com bônus de subscrição → Link
⚠️ Casas Bahia obtém suspensão de ações e execuções por 180 dias no âmbito da recuperação judicial → Link
⚠️ Cyrela e TRXF11 rescindem pré-acordo para venda de portfólio de imóveis da Cyrela → Link
⚠️ Dexxos obtém liberação de R$ 57 mi de linha de crédito FINAME/BNDES para controlada GPC Química → Link
⚠️ Eneva conclui venda da UTE Pecém II para Diamante por R$ 748,4 mi → Link
⚠️ Eneva permuta 100% da Itaqui por 50% da PPTM com Diamante e recebe torna de R$ 400 mi (podendo chegar a R$ 867 mi) → Link
⚠️ Estrela vende controle da Estrella Del Paraguay → Link
⚠️ Eztec negocia locação do empreendimento Esther Towers → Link
⚠️ Gafisa adia divulgação do ITR 2T26 para 28 de setembro após auditor pedir prazo adicional → Link
⚠️ Gafisa planeja grupamento de ações para reenquadrar cotação mínima exigida pela B3 → Link
⚠️ Grupo GPS conclui aquisição de 65% do Grupo Aster via subsidiária Graber Segurança → Link
⚠️ Heringer obtém suspensão de execuções e cobranças por 60 dias para viabilizar mediação com credores → Link
⚠️ JHSF conclui captação da 19ª emissão de debêntures que lastreia CRI de R$ 800 mi a 102,65% do CDI → Link
⚠️ Méliuz propõe redução de capital social de R$ 160 mi para constituição de reserva de capital, sem distribuição aos acionistas → Link
⚠️ Motiva conclui venda da totalidade das ações da CPC (holding de aeroportos) para ASUR por R$ 5,187 bi → Link
⚠️ OceanPact conclui combinação de negócios com CBO Holding após aprovação do CADE e emite 274,5 milhões de novas ações a acionistas da CBO → Link
⚠️ Petz resgata antecipadamente totalidade das debêntures da 3ª emissão por R$ 133,3 mi → Link
⚠️ Raízen conclui venda das operações na Argentina para Mercuria por US$ 1,42 bi → Link
⚠️ Refit tem falência decretada pela Justiça e administração é afastada em favor de administrador judicial → Link
⚠️ T4F Entretenimento (SHOW3) tem registro de companhia aberta cancelado pela CVM e deixa de ser negociada na B3 → Link
⚠️ Tecnisa aprova grupamento de ações na proporção de 10 para 1, a ser votado em AGE em 21/09 → Link
⚠️ Triunfo aprova 6ª emissão de debêntures de R$ 205,7 mi para modernização de concessão da Concebra → Link
FUNDOS IMOBILIÁRIOS
⚠️ BTLG antecipa pagamento final de R$ 51,8 mi pela aquisição dos imóveis Mauá II e Osasco e quita a compra → Link
⚠️ CPLG firma pré-acordo para venda de todos os ativos imobiliários (3 galpões logísticos) por R$ 958,64 mi → Link
⚠️ HGRE detalha 10ª emissão de cotas de até R$ 700 mi a R$ 146,64/cota (no VP) → Link
⚠️ HGRE firma contrato para venda do Ed. Alegria por R$ 115,5 mi (102,1% acima do laudo) → Link
⚠️ KNUQ aprova 5ª emissão de cotas no valor inicial de R$ 351,9 mi a R$ 100,55/cota (no VP) → Link
⚠️ PCIP aprova 9ª emissão de cotas no valor de R$ 4 bi a R$ 92,45/cota (no VP) → Link
⚠️ TRXF desiste da aquisição de portfólio de galpões logísticos e lajes comerciais da Cyrela → Link
⚠️ TVRI renova 6 contratos de locação com Banco do Brasil (7,9% da receita imobiliária) por 120 meses → Link
⚠️ TVRI11 aprova 2ª emissão de cotas de R$ 500 mi a R$ 101,15/cota (acima do VP de R$ 100,60) → Link
Seja Premium no Fundamentei e economize horas na seleção e no acompanhamento dos melhores ativos para a sua carteira!
Todo trimestre a IA lê os relatórios das empresas e te entrega um resumo, com supervisão, comentários e notas do Asvid. De 50 páginas pra 1 tela. Além do ranking da comunidade, histórico de dados e todas as ferramentas:
⭐ Resumo dos Balanços + Nota da IA
📊 Screener mais Completo da Bolsa
🏆 Ranking dos Melhores Ativos
📈 Retorno Histórico 50+ Anos
💯 Histórico Máximo de Dados
⚠️ KPIs nas Stocks e REITs
💲 Histórico de Valuation
🧮 Tabela Customizável
🗓️ Agenda de Eventos
▶️ Vídeos de Análises
💬 Comentários
Menos de R$1 por dia pra você investir com mais segurança!
COMENTÁRIOS
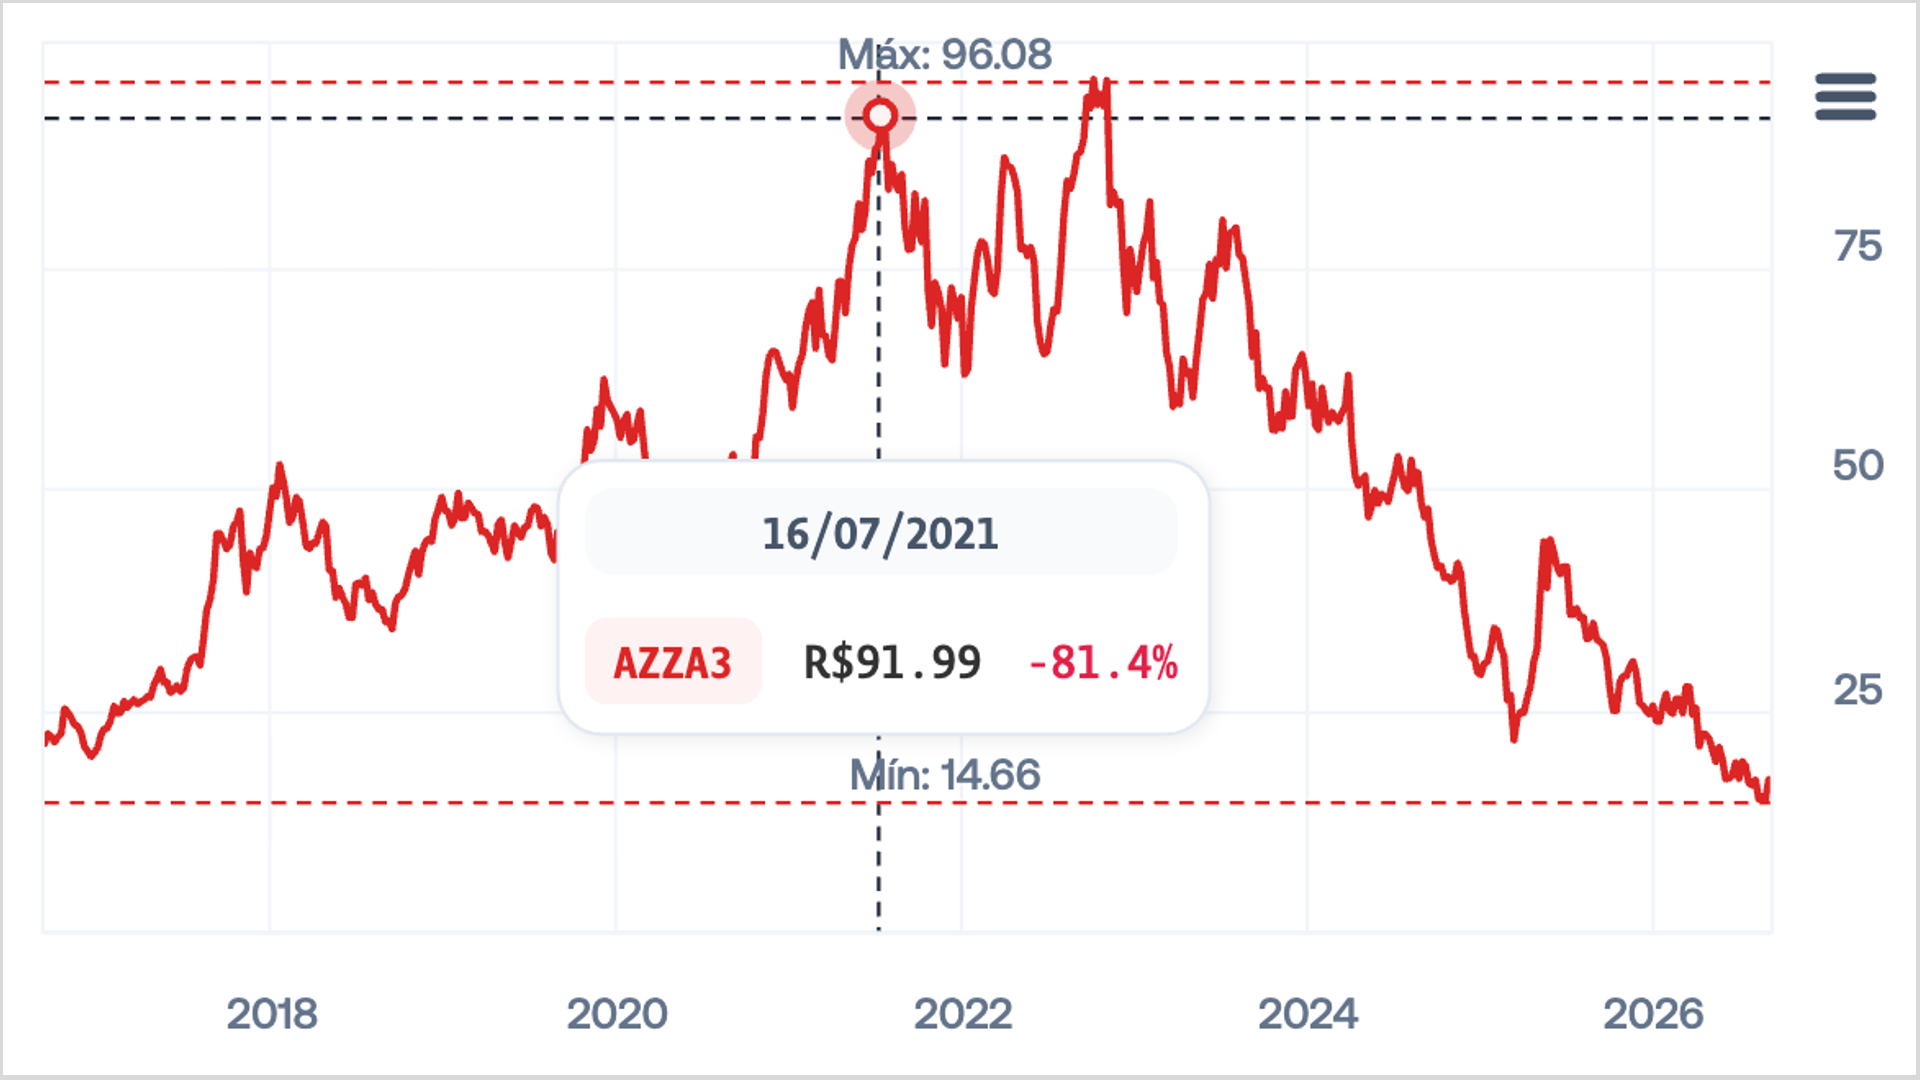
💔 Em 2024 eu comentei aqui empolgado com o nível das marcas que iam pro mesmo bolo: Arezzo, Schutz, Anacapri, Reserva, Animale, Farm, Hering… Durou dois anos. A fusão da Arezzo&Co com o Grupo Soma nasceu em fevereiro de 2024 como "a maior casa de marcas da América Latina", estreou na B3 em agosto como Azzas 2154 (AZZA3) valendo R$ 10,2 bi e com uma governança bonita no papel: Novo Mercado, Birman como CEO, Jatahy à frente do feminino e acordo de acionistas travado por 10 anos. Só que acordo não resolve estilo: o Jatahy dava autonomia pras marcas, o Birman é comando e controle. Mais de 30 diretores saíram, o Rony Meisler da Reserva foi embora no fim de 2024, em março de 2025 vazou que o Birman tentou comprar a parte do Jatahy (a empresa negou) e em maio desse ano foi parar na Justiça: o Jatahy conseguiu liminar no Rio pra não perder o cargo e o Birman levou a briga pra arbitragem da B3. Os dois não sentavam na mesma mesa há dois anos, e o divórcio saiu numa reunião de 21 horas entre BTG e G5. Fica assim: Arezzo&Co (calçados, Hering, Vans) com o Birman, SOMA (Animale, Reserva, Cris Barros) com o Jatahy, e a Farm, que ninguém conseguiu dividir, vira filha única com 57%/43% e segue à venda pelo Morgan Stanley, enquanto a família Hering ainda tenta recomprar a Hering. Quem tem AZZA3 recebe ações das duas na mesma proporção, sem direito de retirada, previsão pra 1T27. A ação subiu 11% no dia, mas desde a estreia caiu 66%: a empresa que valia R$ 10 bi hoje vale R$ 3,5 bi. Governança de Novo Mercado não adianta muito quando os dois donos não se falam…
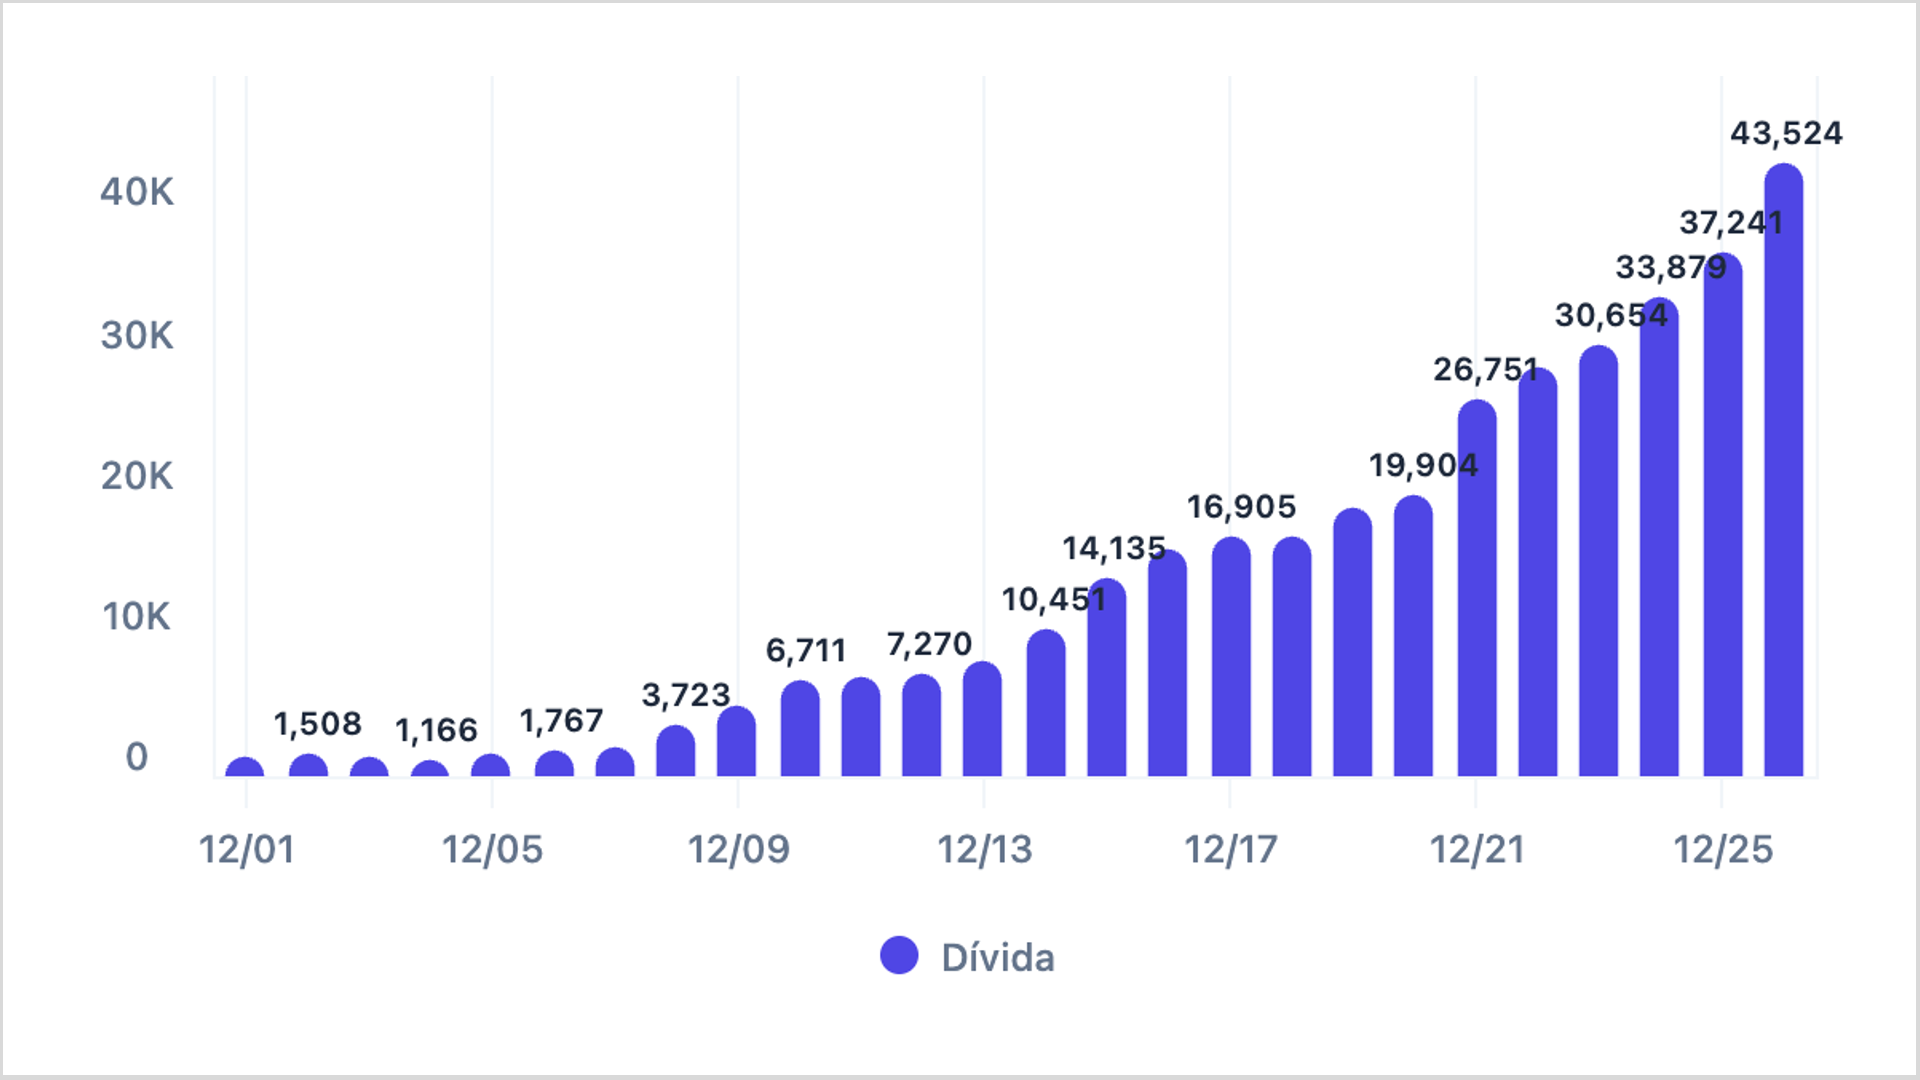
🧹 Falando em separar negócios, mas dessa vez por estratégia e não por briga: a Motiva (MOTV3), a antiga CCR, concluiu a venda de todos os seus 20 aeroportos pra mexicana ASUR, dona do aeroporto de Cancún, que estreia no Brasil com isso. Entram R$ 5,19 bi no caixa e a compradora ainda assume R$ 7 bi de dívida dos aeroportos. No pacote foram Confins e Pampulha, os 15 aeroportos dos leilões de 2021 (Curitiba, Navegantes, Goiânia, São Luís…) e mais Quito, San José e Curaçao, mais 48 milhões de passageiros por ano. Respondendo à pergunta: sim, a Motiva sai 100% de aeroportos. E não é a primeira faxina: já vendeu a Samm (fibra ótica) por R$ 100 mi, saiu das barcas do Rio, tá repactuando a BR-163 e trocou até o nome em 2025, porque "Companhia de Concessões Rodoviárias" não cabia mais. O foco declarado agora é rodovia e trilho: metrô e trens de SP, Metrô Bahia, VLT e um pipeline de R$ 160 bi em leilões, com a Fernão Dias já ganha em dezembro. O dinheiro vai pra reduzir a dívida da holding (alavancagem de 3,7x pra 3x) e ainda saiu um JCP de R$ 1,45 bi, ex em 08/09. Sempre falei aqui que o modelo da CCR é dívida crescendo eternamente com o lucro parado, e o gráfico no Fundamentei mostra isso há mais de 10 anos. Mudou o nome, vamos ver se muda o gráfico.
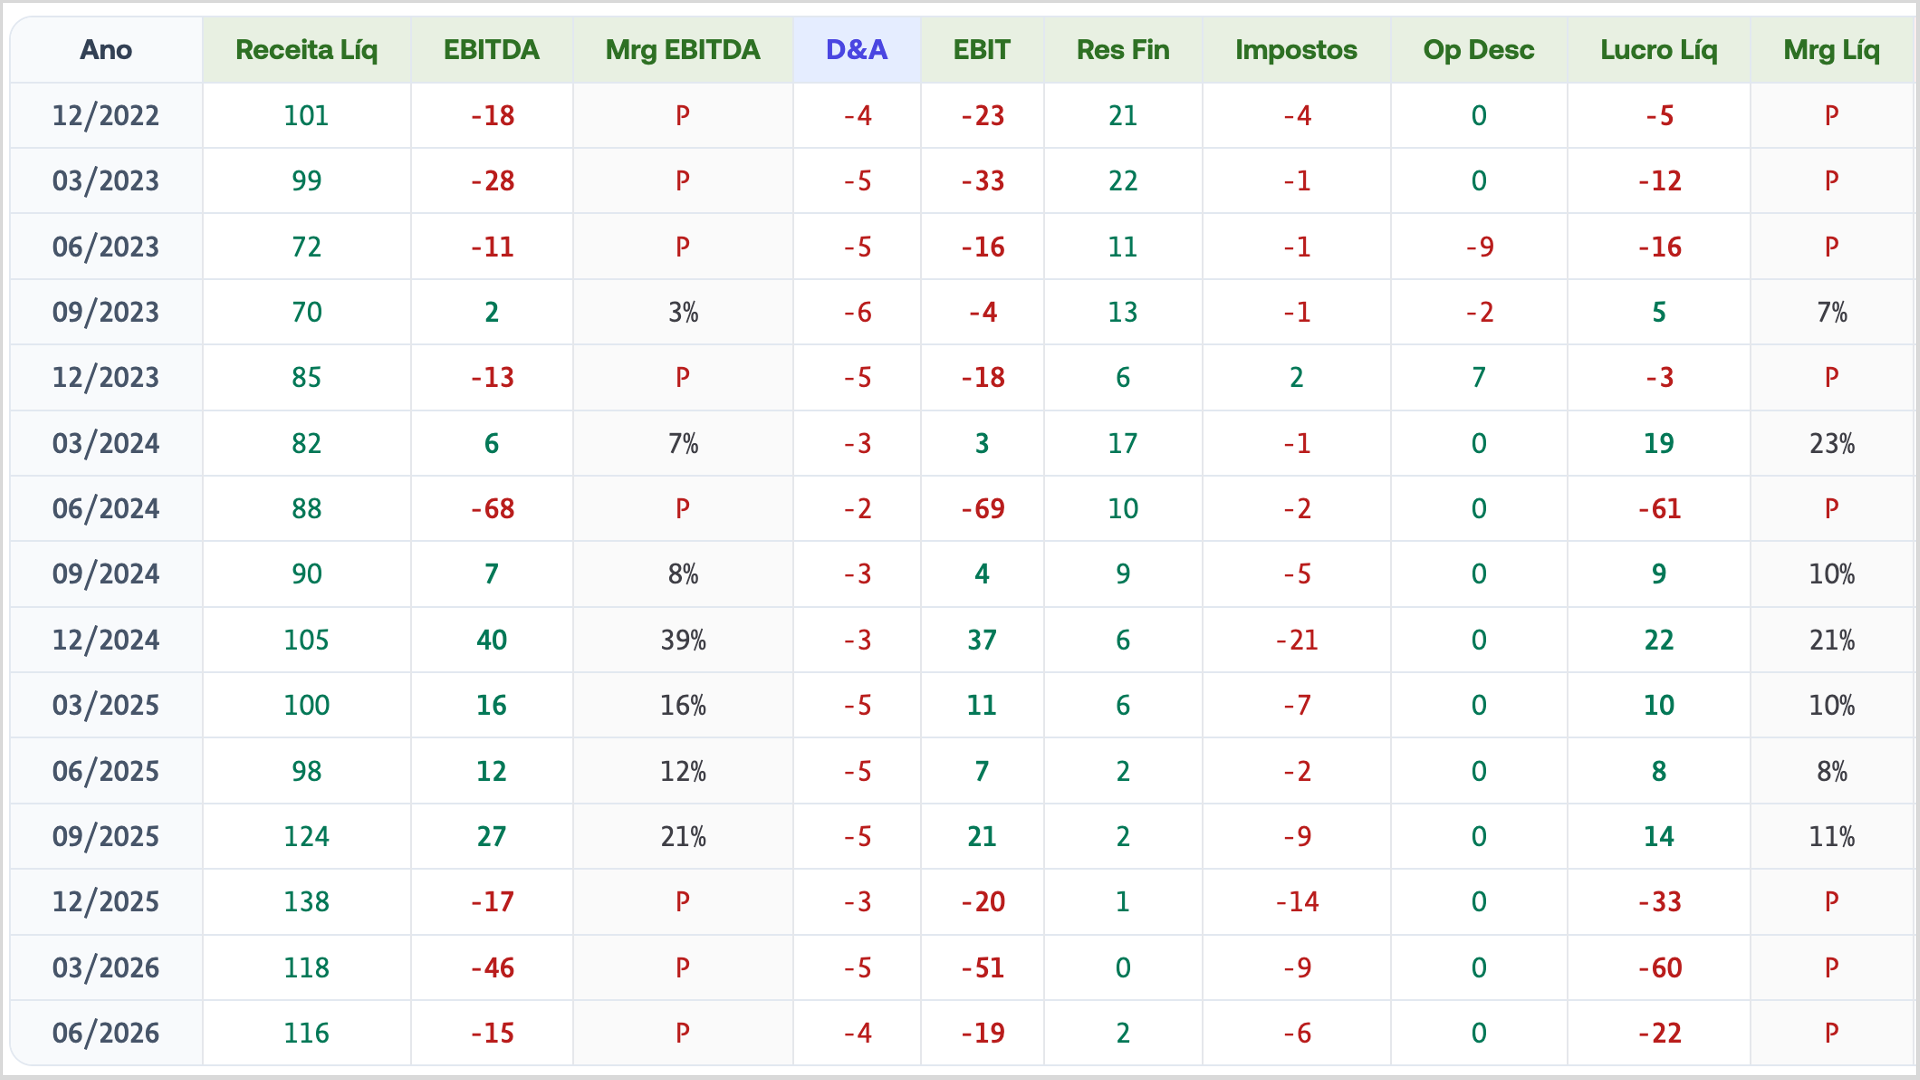
🧐 Redução de capital sem devolver dinheiro? Calma que eu explico. O capital social é o dinheiro que os sócios colocaram na empresa e ficou trancado no cofre: pra mexer precisa de assembleia e mais 60 dias pra credor reclamar. A reserva de capital é a gaveta da mesa: o dinheiro continua dentro da empresa, mas a lei deixa usar pra absorver prejuízo ou recomprar ações. É isso que a Méliuz (CASH3) tá fazendo com R$ 160 mi: o capital social cai de R$ 520 mi pra R$ 360 mi, mesmas 104 milhões de ações, patrimônio líquido igual, nenhum centavo sai pro acionista, só muda de gaveta. Pra que serve na prática? Ela tem R$ 82 mi de prejuízo acumulado, quase tudo marcação a mercado dos 605 bitcoins que comprou em 2025, quando virou "bitcoin treasury" e captou R$ 180 mi em novas ações pra isso, e acabou de lançar recompra de até 10% do free float, que pela regra da CVM precisa de reserva pra bancar. Tradução: dinheiro pra recomprar ação e tapar buraco de bitcoin.
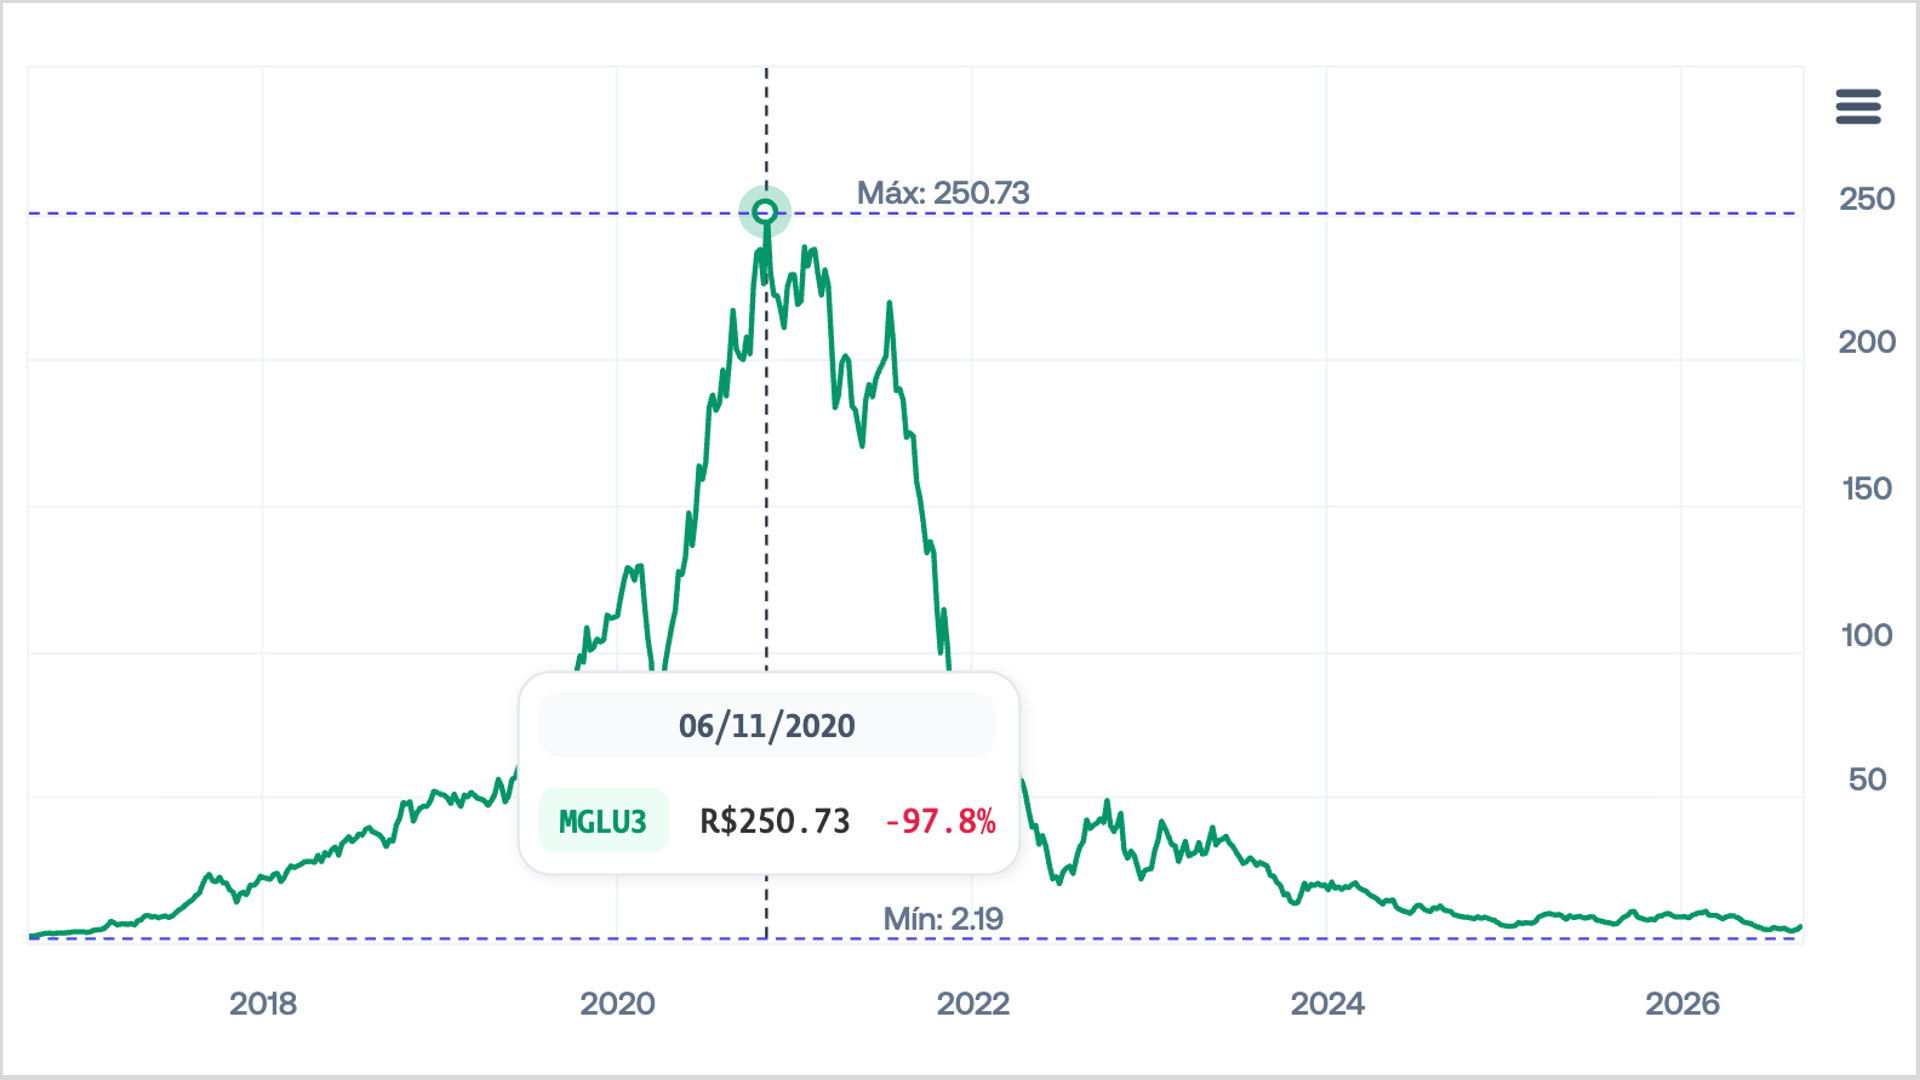
🔥 Duas semanas atrás comentei o pedido de recuperação judicial da Casas Bahia (BHIA3) e agora veio a proteção: a Justiça de SP antecipou o stay period, o congelamento de todas as cobranças e execuções por 180 dias contados de 19/08, ou seja, ninguém penhora conta nem loja até fevereiro enquanto ela monta o plano. Relembrando o tamanho do buraco: R$ 17,3 bi de dívida, 28 mil credores, Bradesco com R$ 4,8 bi e BB com R$ 3 bi na frente da fila, 298 lojas fechadas, 3 mil demissões, patrimônio líquido negativo de R$ 8 bi e 8 trimestres seguidos de prejuízo. A recuperação extrajudicial de 2024 (R$ 4,1 bi com esses mesmos bancos) só comprou tempo; quando os fornecedores cortaram o crédito, acabou. E não é caso isolado: nos últimos 3 anos passaram por recuperação judicial ou extrajudicial Americanas (R$ 42 bi), Dia, Polishop, Tok&Stok junto com a Mobly, Casa&Video com a Le Biscuit (pela segunda vez), Marabraz e o próprio Pão de Açúcar em março. 2025 foi recorde de pedidos de recuperação judicial no Brasil. O motivo é sempre o mesmo: varejo é margem baixa, vive de crediário e de estoque financiado, então quando a Selic trava em quase 15% por anos, a dívida da empresa fica cara, o carnê do cliente vira inadimplência e ainda tem Shein, Shopee e Temu comendo pelas beiradas. Varejo + juros altos não dá match, já falei isso aqui várias vezes. Pra quem achava que seria a "próxima Magalu" na pandemia, quebrou a cara, e não foi por falta de aviso nosso no Fundamentei. A própria Magalu caiu 98% desde o topo em nov/2020.
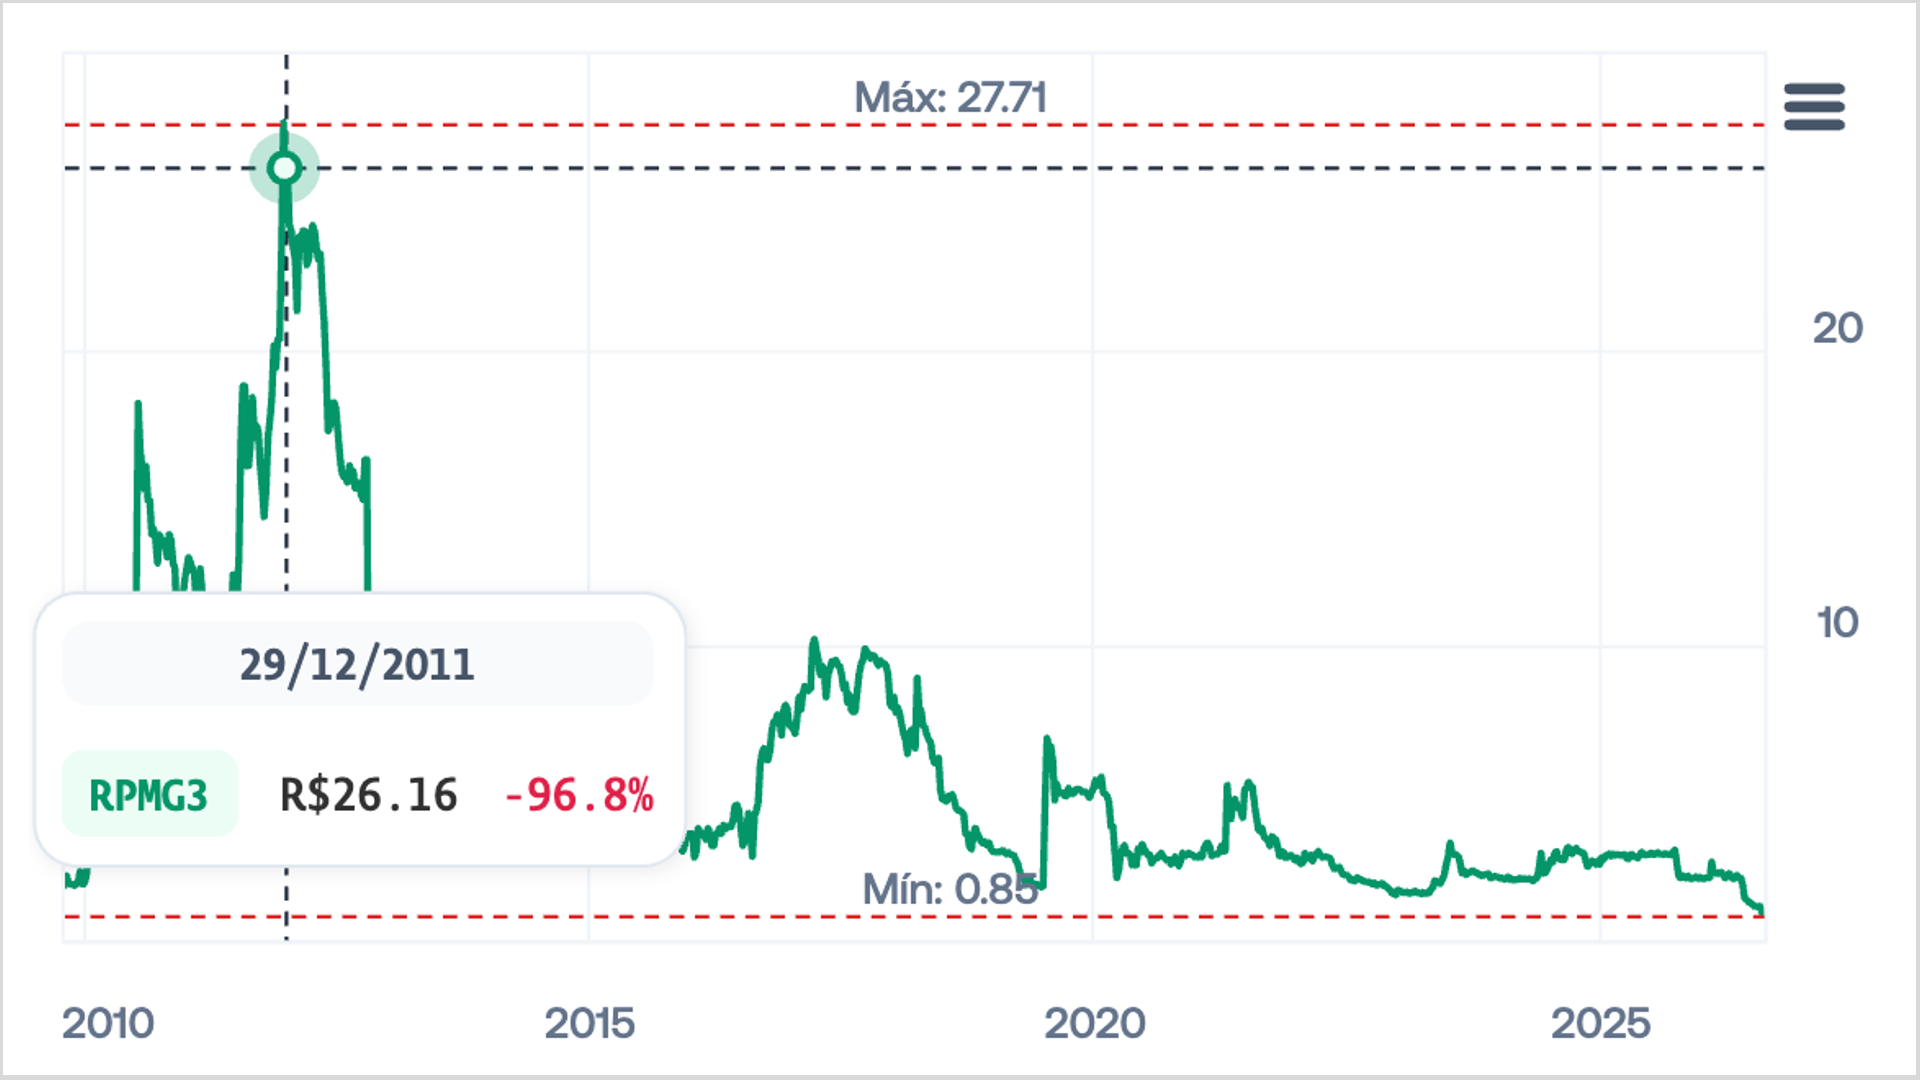
⚰️ Duas falências de empresa listada na mesma semana: depois da Oi, foi a vez da Refit (RPMG3), a Refinaria de Manguinhos, que passou mais de uma década em recuperação judicial e saiu dela direto pra falência. E quem pediu foi o Estado do Rio e o Ministério Público, nem foi credor: a empresa é a maior devedora contumaz do país, R$ 25,7 bi só de imposto (R$ 14 bi de ICMS pro Rio), e o juiz escreveu na sentença que o modelo de negócio era "intrinsecamente baseado em sonegação e fraude fiscal estruturada". Some a Operação Carbono Oculto do ano passado (PCC no combustível), a interdição pela ANP, o dono Ricardo Magro com prisão decretada morando em Miami e uma receita que simplesmente zerou em 2026, e a conta chegou. Como funciona agora: diretoria afastada, administrador judicial assume, contas bloqueadas, credores se habilitam e os bens (o terreno na Avenida Brasil é a joia, e o Estado do Rio já fala até em desapropriar) vão a leilão pra pagar a fila na ordem da lei: trabalhista, garantia real, fisco, fornecedor e, por último, acionista. Na média brasileira uma falência leva mais de 16 anos e o credor recebe 6% do que tem direito, imagina o acionista. Na Bolsa a ação já estava suspensa pela B3 desde 11/08, parada a R$ 0,85, e não volta: fica na custódia da corretora sem negociar, a CVM suspende o registro depois de 12 meses sem balanço e cancela em seguida. Quem viu RPMG3 a R$ 28 em 2011 assistiu a uma queda de 97%.
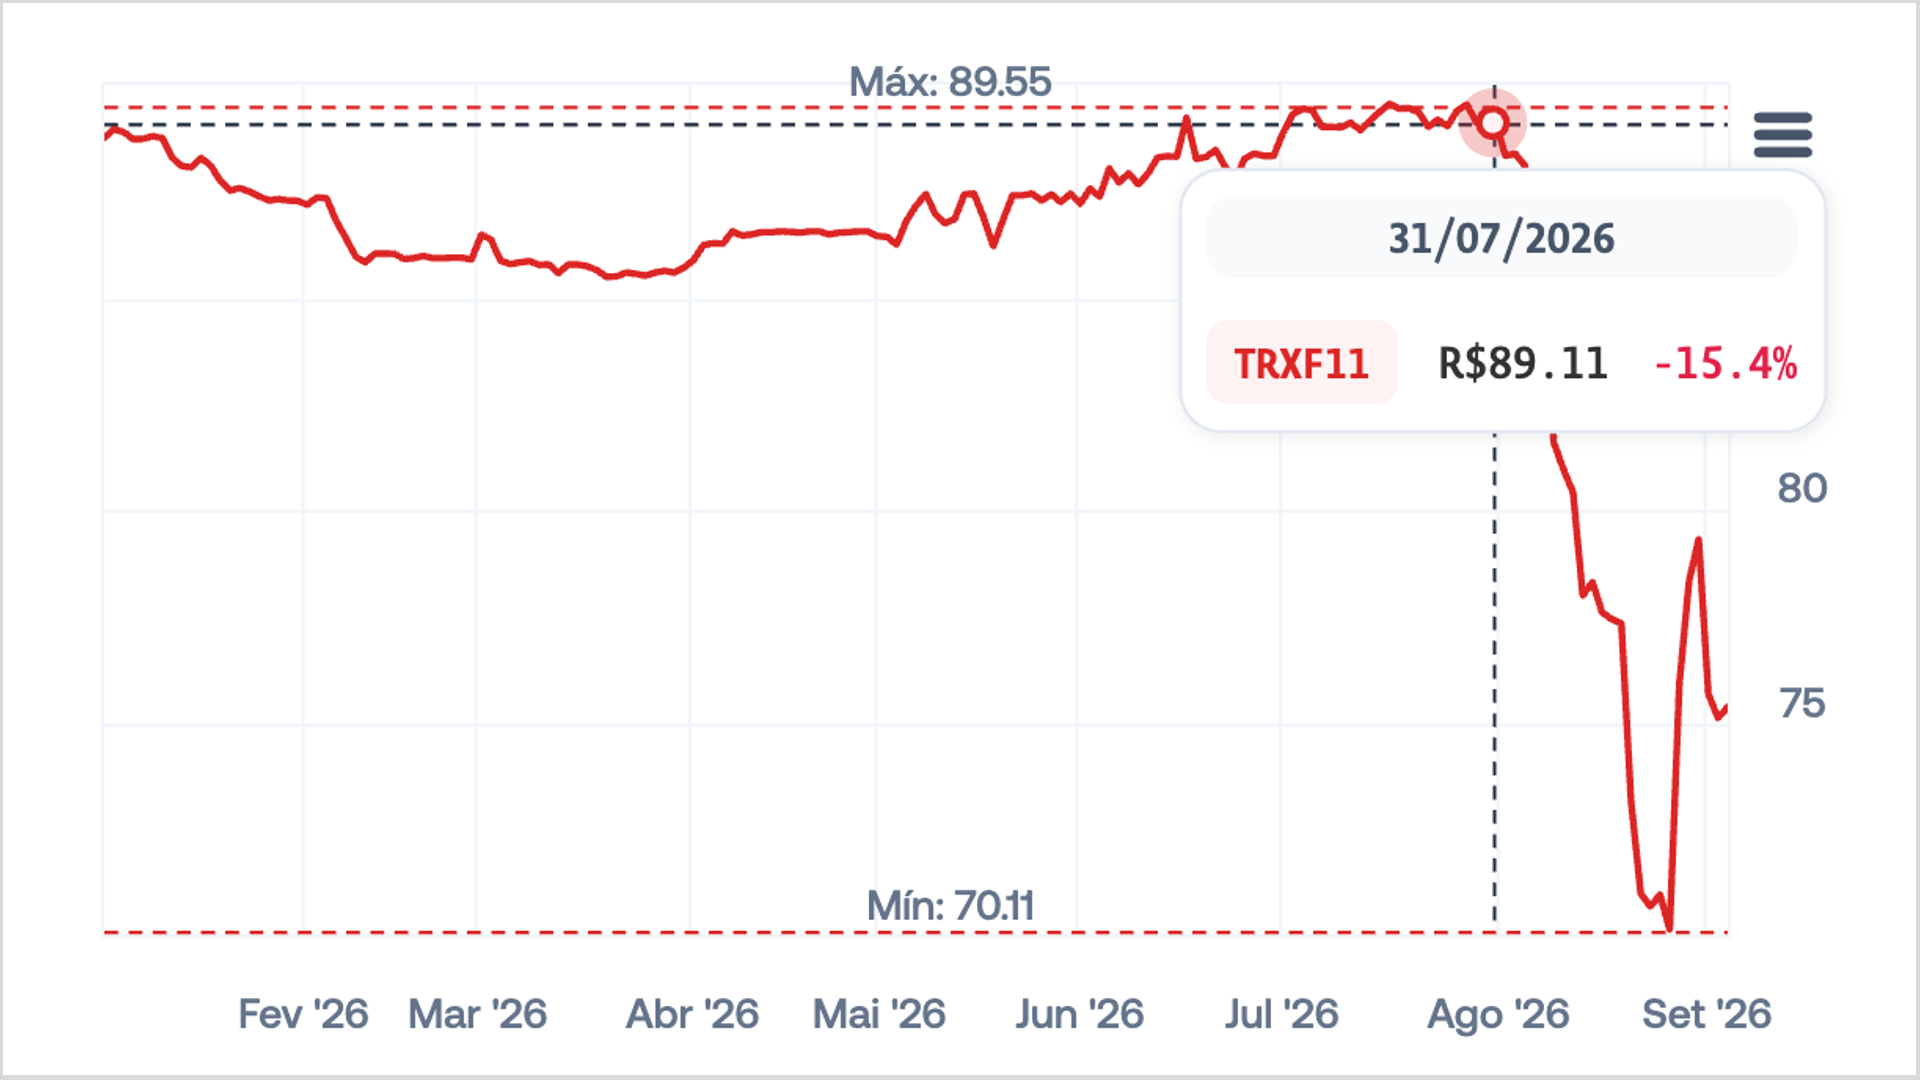
🍿 Semana passada contei a novela do TRXF (TRXF11) e ela não parou: depois de cancelar o R$ 1 bi de lajes na Faria Lima, agora desistiu também dos R$ 2,1 bi em galpões e lajes da Cyrela, "por alterações nas condições de mercado", MoU distratado sem multa. A tradução é simples: o pagamento era majoritariamente em cotas a R$ 94, a cota foi a R$ 70 e a conta não fecha pra ninguém. Placar: caem Cyrela e Catuaí, seguem os 5 shoppings da Iguatemi (R$ 876 mi), o Barigui, o hotel Emiliano e o resto, e a emissão de até R$ 10 bi segue viva, só que "redimensionada" pra uns R$ 3,4 bi, sendo que dos R$ 4,8 bi de pipeline que sobraram, R$ 3,4 bi continuam pagos em cotas. A cota reagiu: R$ 70 na mínima em 26/08, R$ 79 no dia da desistência da Cyrela, e caiu de novo pra R$ 75 quando saiu que o MPF denunciou os dois fundadores da TRX por gestão fraudulenta num FIP antigo (2014-2019, prejuízo de R$ 18 mi pra 230 cotistas); a gestora nega. Enquanto isso o relatório gerencial de agosto explica a queda como "fluxo, não fundamento", culpa short selling e saída de institucional, e o CEO disse no TRX Day que não pode prometer manter o rendimento de R$ 0,93. Nos fóruns já existe um movimento organizado de troca de gestão juntando cotas pra convocar assembleia, por enquanto com 16% do necessário, e a TRX já perdeu um fundo assim: o XTED11, que virou VVCO11 em 2022. São 353 mil cotistas, e mesmo no meio do incêndio entraram 10 mil novos em agosto. Sardinhada adora um rolo…
🟥 Fatos Relevantes no YouTube → Link
🟩 Fatos Relevantes no WhatsApp → Link
🟧 Fatos Relevantes no Substack → Link