⚠️ Fatos Relevantes até 11/09/2026
Ações e Fundos Imobiliários
AÇÕES
⚠️ Alpargatas aprova 4ª emissão de debêntures no valor de R$ 300 mi para resgatar a 2ª emissão → Link
⚠️ Blau obtém extensão de prazo da B3 para enquadramento de free float mínimo de 31/12/2026 para 31/12/2027 → Link
⚠️ Cruzeiro do Sul obtém extensão de waiver da B3 para manter free float mínimo de 12,39% até dezembro de 2027 → Link
⚠️ CVC aprova 7ª emissão de debêntures de até R$ 450 mi para troca por debêntures da 4ª e 5ª emissões → Link
⚠️ Enjoei aprova grupamento de ações na proporção de 10:1 → Link
⚠️ Grupo GPS conclui aquisição de 100% da Uniflex via subsidiária Marfood → Link
⚠️ Heringer tem prazo para enquadramento de free float estendido de 2026 para 31/12/2027 pela B3 → Link
⚠️ Light encerra recuperação judicial após juízo declarar cumpridas todas as obrigações do plano → Link
⚠️ Mater Dei tem prazo para enquadramento de free float mínimo de 15% estendido pela B3 de 2026 para 31/12/2027 → Link
⚠️ Méliuz propõe redução de capital social de R$ 160 mi para constituição de reserva de capital, sem distribuição aos acionistas → Link
⚠️ OceanPact vence processo judicial contra Petrobras sobre afretamento da UP Coral após esgotamento de recursos → Link
⚠️ Riachuelo tem prazo de enquadramento ao free float mínimo estendido pela B3 de 2026 para 31/12/2027 → Link
⚠️ Vibra aprova 11ª emissão de debêntures em até duas séries no valor total de R$ 1,4 bi → Link
⚠️ Viveo prorroga prazo de subscrição de sobras do aumento de capital de 16/09 para 28/10/2026 → Link
⚠️ Viveo recebe compromisso do BTG para subscrever sobras do aumento de capital, limitado a 19,9% do capital social → Link
FUNDOS IMOBILIÁRIOS
⚠️ CXAG vende imóvel Agência São Lourenço por R$ 4,75 mi (ágio de 25,1% sobre laudo de avaliação) → Link
⚠️ HGBS conclui venda de fração de 19% do Shopping Jardim Sul por R$ 135,4 mi (23,6% acima do laudo) → Link
⚠️ PMLL adquire 29% do Shopping Jardim Sul por R$ 204,2 mi → Link
⚠️ RBRP firma contrato para venda de participação (60%) no Ed. Jacks Rabinovich por R$ 100,5 mi → Link
⚠️ RECT tem venda de imóvel na Av. Europa cancelada por descumprimento contratual do comprador e imóvel segue locado → Link
Seja Premium no Fundamentei e economize horas na seleção e no acompanhamento dos melhores ativos para a sua carteira!
Todo trimestre a IA lê os relatórios das empresas e te entrega um resumo, com supervisão, comentários e notas do Asvid. De 50 páginas pra 1 tela. Além do ranking da comunidade, histórico de dados e todas as ferramentas:
⭐ Resumo dos Balanços + Nota da IA
📊 Screener mais Completo da Bolsa
🏆 Ranking dos Melhores Ativos
📈 Retorno Histórico 50+ Anos
💯 Histórico Máximo de Dados
⚠️ KPIs nas Stocks e REITs
💲 Histórico de Valuation
🧮 Tabela Customizável
🗓️ Agenda de Eventos
▶️ Vídeos de Análises
💬 Comentários
Menos de R$1 por dia pra você investir com mais segurança!
COMENTÁRIOS
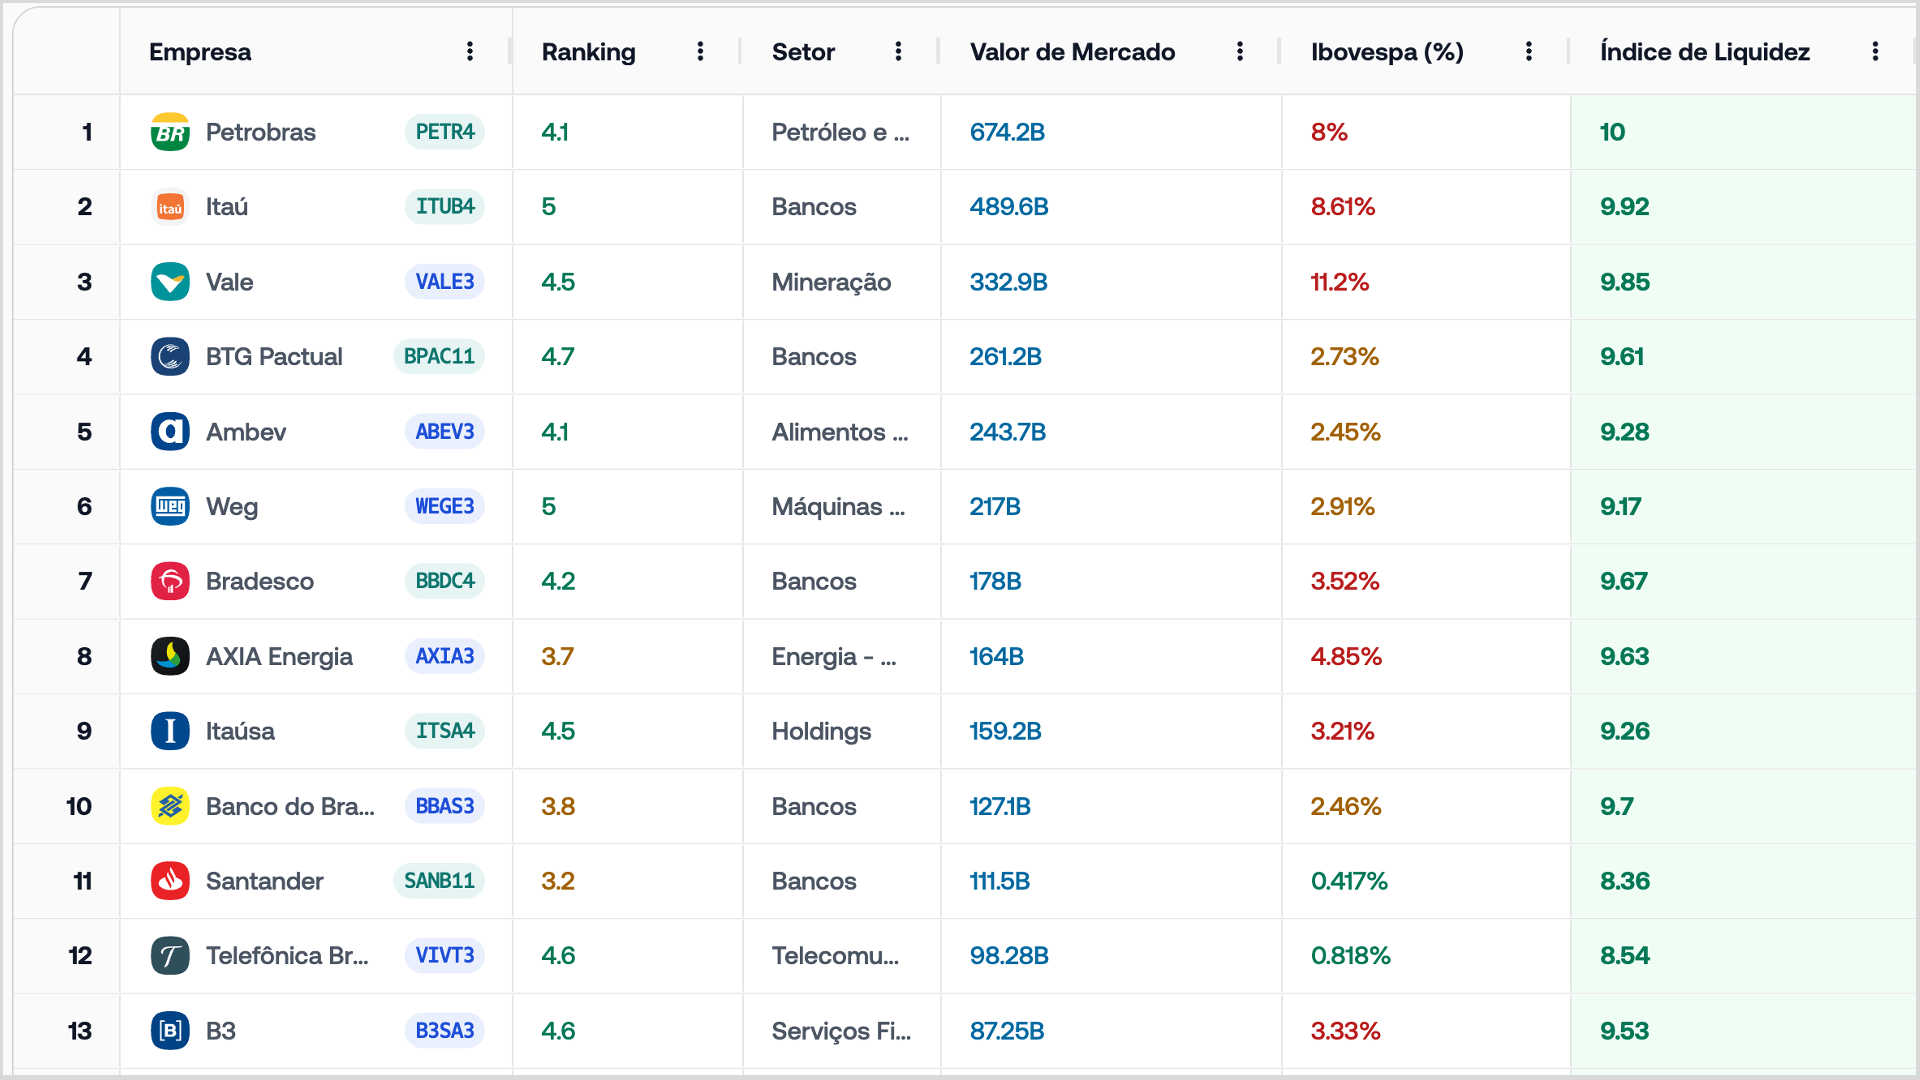
🧐 Choveu fato relevante de free float essa semana, então vale explicar o que é isso. Free float é a fatia das ações que está solta no mercado, fora das mãos do controlador, dos administradores e da tesouraria. Quem está no Novo Mercado é obrigado a manter pelo menos 20% do capital em circulação (ou 15%, se a ação girar mais de R$ 20 mi por dia). A regra era 25% até 2023, e a própria B3 afrouxou depois de uma enxurrada de pedidos de dispensa em 2022. Como a empresa cai abaixo disso? Do jeito da Blau Farmacêutica (BLAU3): o IPO de 2021 saiu abaixo da faixa, a R$ 40, só com ações novas, o Marcelo Hahn nem vendeu as dele ("o mercado não quis comprar", nas palavras dele) e ficou com 82,5%, então o float já nasceu no limite e encolheu com recompra. Tem também o aumento de capital que só o controlador subscreve e a OPA de troca de controle, que vamos ver aqui embaixo. Quando desenquadra, a empresa pede dispensa (o tal waiver) à B3 e assina contrapartidas: formador de mercado, mais conselheiros independentes, relatório ESG e quórum menor pra minoritário eleger conselheiro. E por que saiu tudo na mesma semana? Porque em 08/09 a B3 empurrou de uma vez o prazo de 8 empresas de 31/12/2026 pra 31/12/2027, "considerando o cenário macroeconômico", sem ninguém nem precisar pedir: Blau, Cruzeiro do Sul, Mater Dei, Riachuelo, Heringer, Dasa, Marisa e Renova, mais a Brisanet numa decisão à parte. Já é a segunda prorrogação coletiva em 15 meses, em junho de 2025 tinha empurrado de 2025 pra 2026. Tradução: com Selic em 15% e zero IPO nos últimos anos, não existe janela pra follow-on e nenhum controlador vai vender ação a esse preço, então a B3 finge que cobra e as empresas fingem que vão se enquadrar. A punição prevista no regulamento é multa de R$ 14 mil a R$ 722 mil (merreca), suspensão do segmento ou, depois de 9 meses de descumprimento, saída compulsória com OPA. Na prática nunca vi aplicarem, é waiver atrás de waiver: são 17 empresas com dispensa vigente hoje. Pro investidor PF o risco é bem concreto: pouca ação no mercado = baixa liquidez, qualquer ordem maior mexe na cotação e na hora de sair não tem comprador; o controlador com 80% fecha o capital praticamente quando e ao preço que quiser; e quando a empresa resolve mesmo se enquadrar, é via follow-on com desconto, ou seja, diluição e pressão na cotação. Acompanhe o Índice de Liquidez no Fundamentei e evite dor de cabeça com isso.
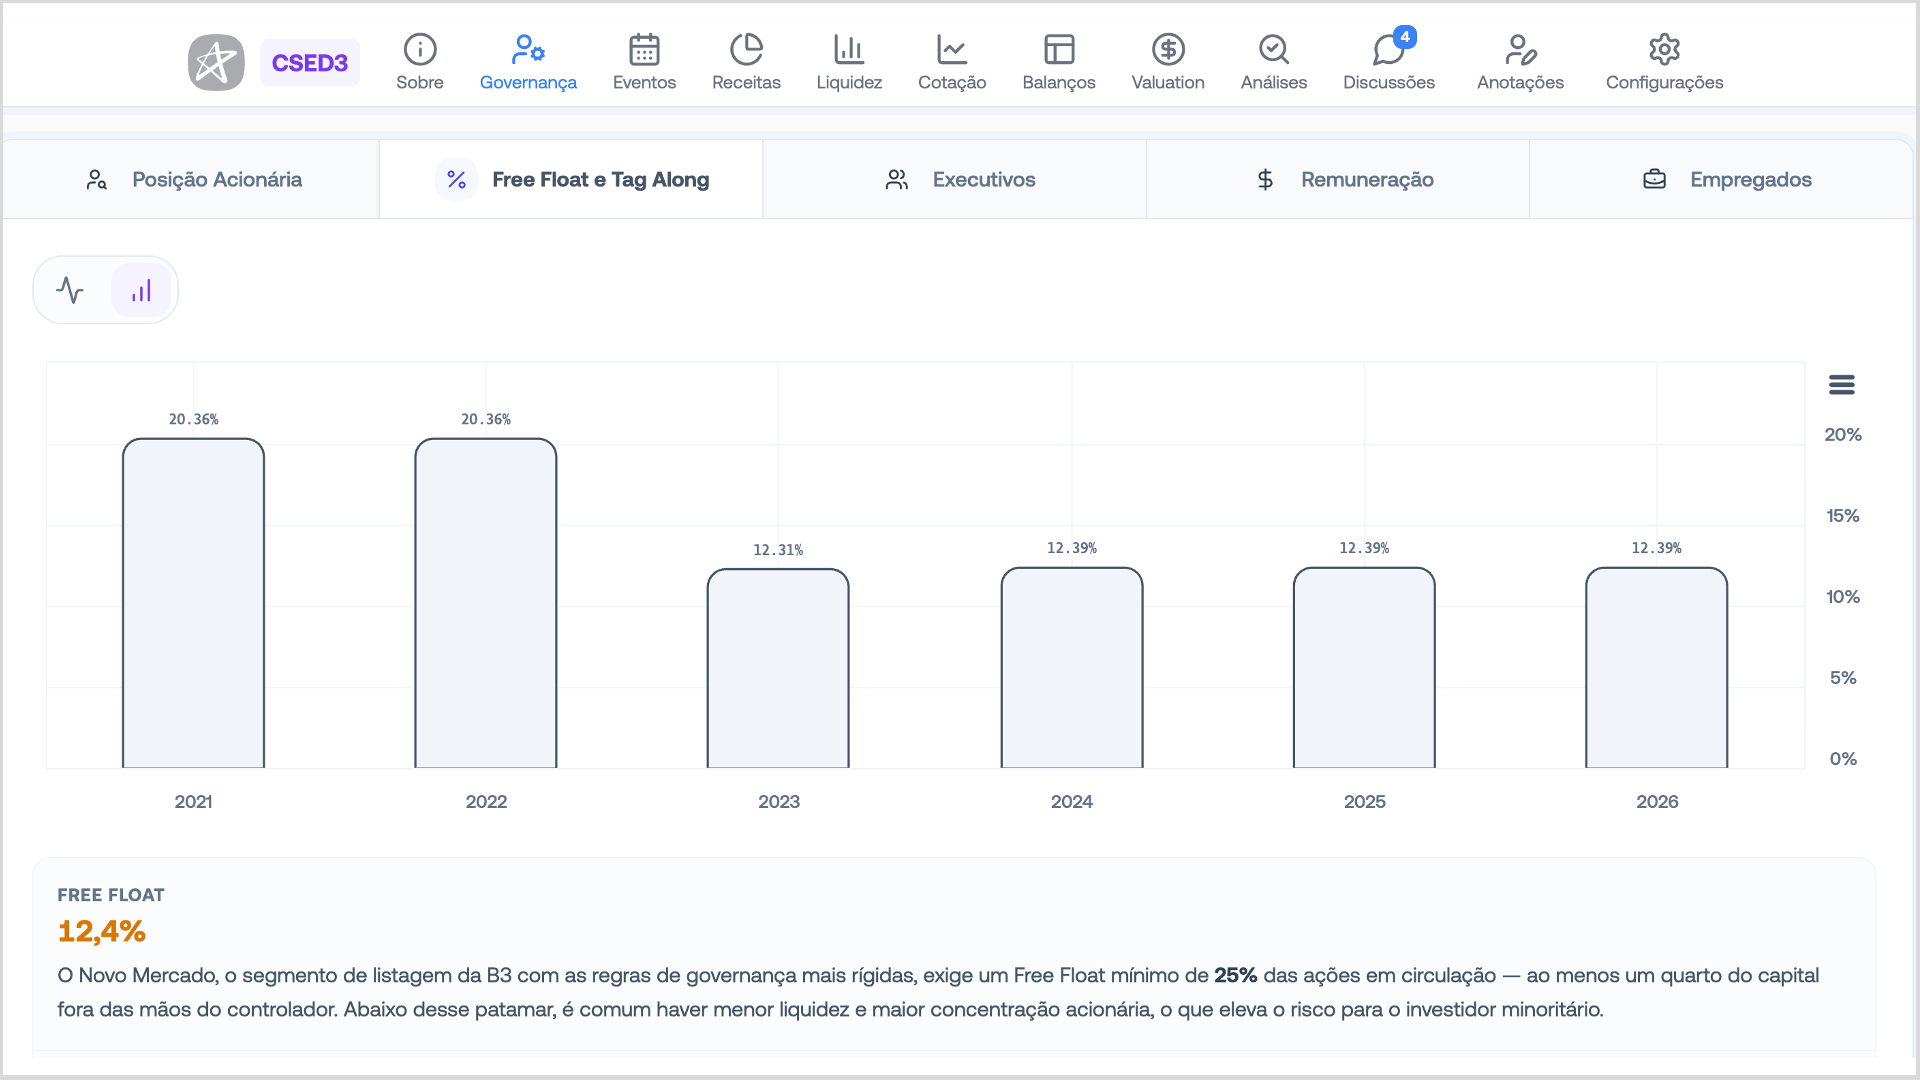
🤏 Exemplo de float minúsculo: a Cruzeiro do Sul (CSED3) tem autorização pra manter só 12,39% das ações em circulação, o menor piso da turma dessa semana. O resto está com o fundo Archy (do GIC, fundo soberano de Singapura), a família Figueiredo e o Padovese, que formam o controle. O IPO em fevereiro de 2021 já saiu abaixo da faixa, a R$ 14, com 23% de float, e em 2023 a empresa ainda recomprou e cancelou 17 milhões de ações, encolhendo mais o que está solto. É o quinto fato relevante sobre isso desde 2022, um por ano.
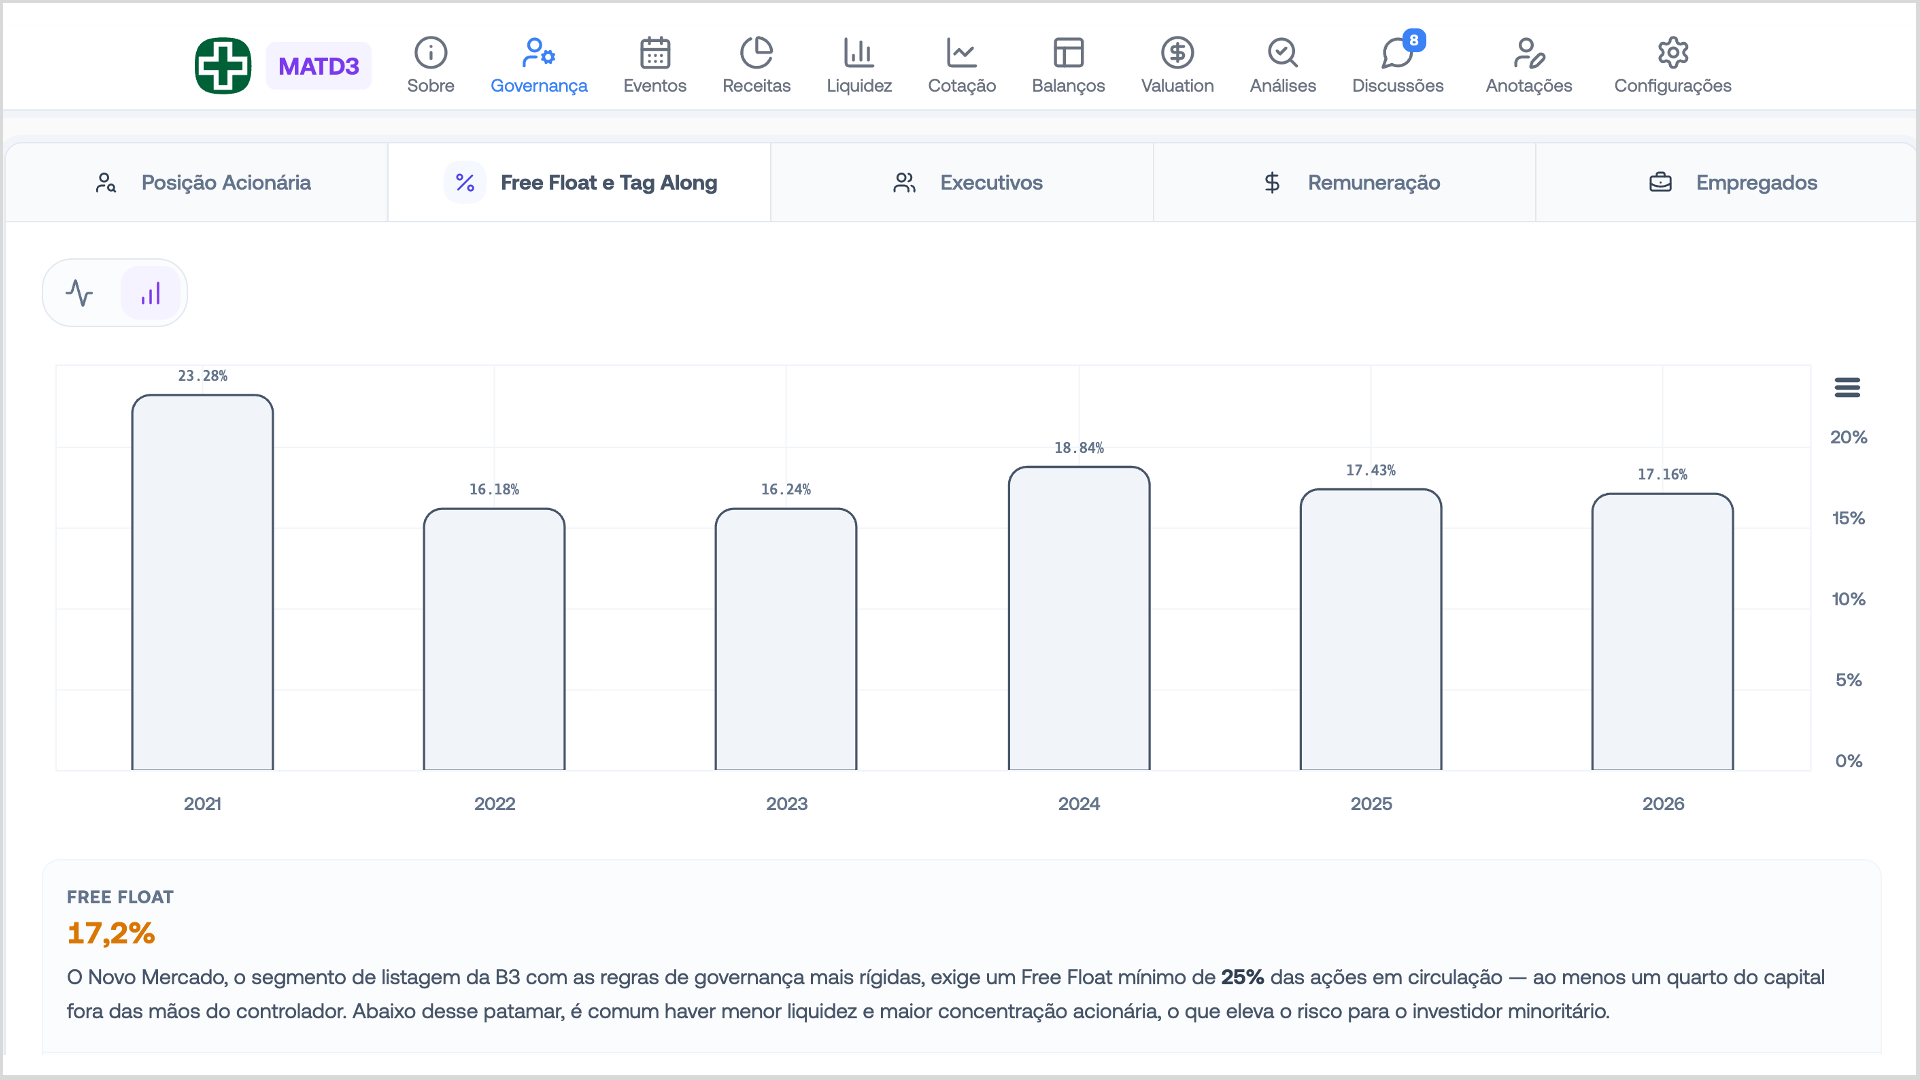
🙃 O Hospital Mater Dei (MATD3) é outro IPO de 2021 que saiu com desconto de 20%, a R$ 17,44, e hoje vale R$ 4,98, queda de 67%. A família Salvador tem mais de 70% e o float ficou em uns 17%, com piso autorizado de 15% até o fim de 2027. O detalhe irônico: o waiver de 2024 foi pedido justamente pra empresa poder recomprar ações, e em junho ela aprovou o quarto programa de recompra, de 16% do que está em circulação. Ou seja, a B3 manda aumentar o float, a empresa segue diminuindo, e com a bênção da própria B3. Do ponto de vista dela faz sentido, tá barato; do ponto de vista dos 4k investidores PF, cada vez menos ação na mão de terceiros.
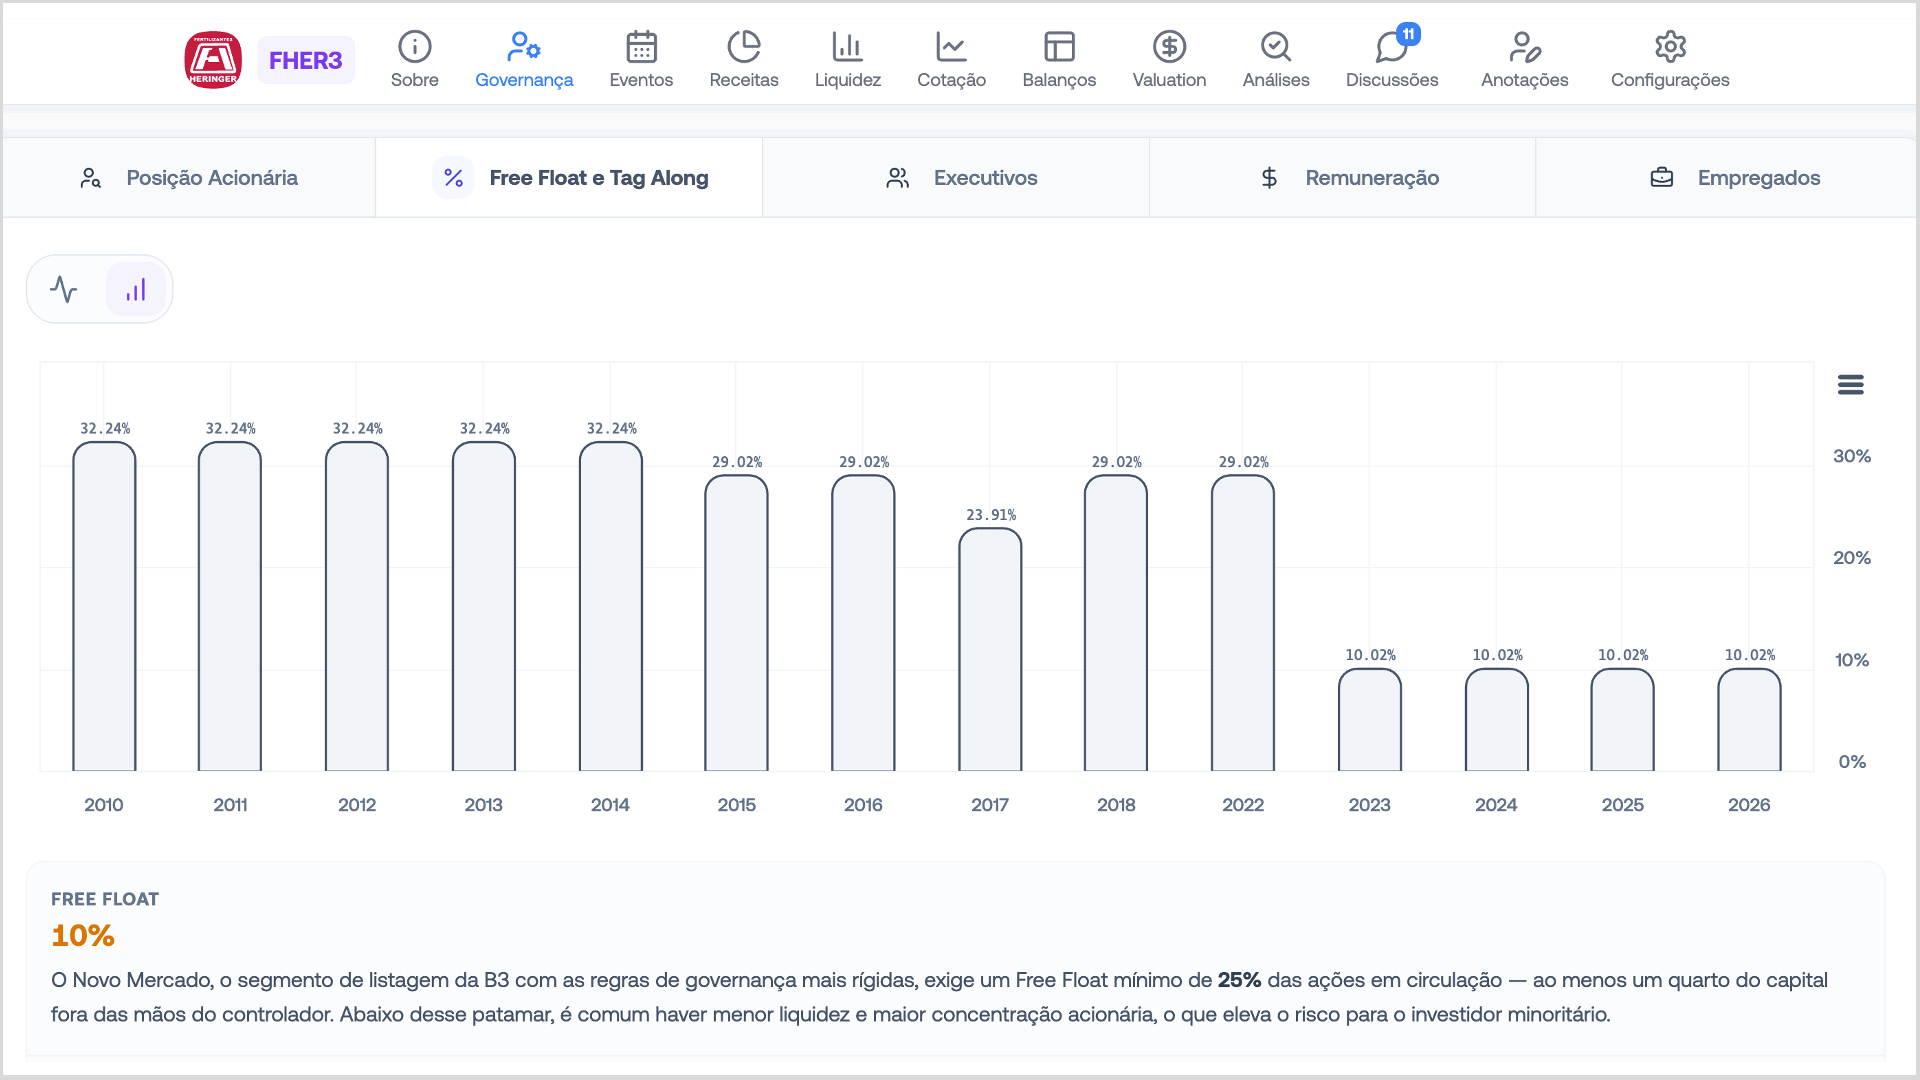
💣 E tem o caso em que o free float é o menor dos problemas: a Heringer (FHER3). A EuroChem, grupo suíço de origem russa e gigante de fertilizantes, comprou 51% da família fundadora a R$ 20 por ação, fechando o negócio em março de 2022, seis dias depois de a empresa sair de três anos de recuperação judicial. Como é Novo Mercado, o minoritário tem tag along de 100% e leva o mesmo tratamento do controlador. No papel. Uma investigação interna achou R$ 50,7 mi em pagamentos superfaturados, a EuroChem reteve R$ 7 por ação e, no leilão de junho de 2023, o minoritário embolsou R$ 14,99 à vista, com o resto até R$ 19,96 preso a contingências que podem se arrastar por seis anos. A primeira parcela retida nem chegou a ser liberada. Antes disso teve um ano de briga de laudo: o primeiro avaliou a ação entre R$ 12,96 e R$ 14,46, o segundo entre R$ 18,96 e R$ 20,86, e um grupo de minoritários chegou a defender R$ 86 usando o múltiplo de 10x EBITDA que o setor pagava no boom de fertilizantes de 2022, enquanto a EuroChem levou a empresa por 1,2x. Não deu em nada. Sobrou 10% de float, 80% com a EuroChem e 10% com a marroquina OCP. Há duas semanas ela voltou aqui pedindo suspensão de cobranças por 60 dias pra mediar com credores. Vale R$ 166 mi na Bolsa, caiu 94% do topo e tem mais de 7 mil investidores PF. Que fase…
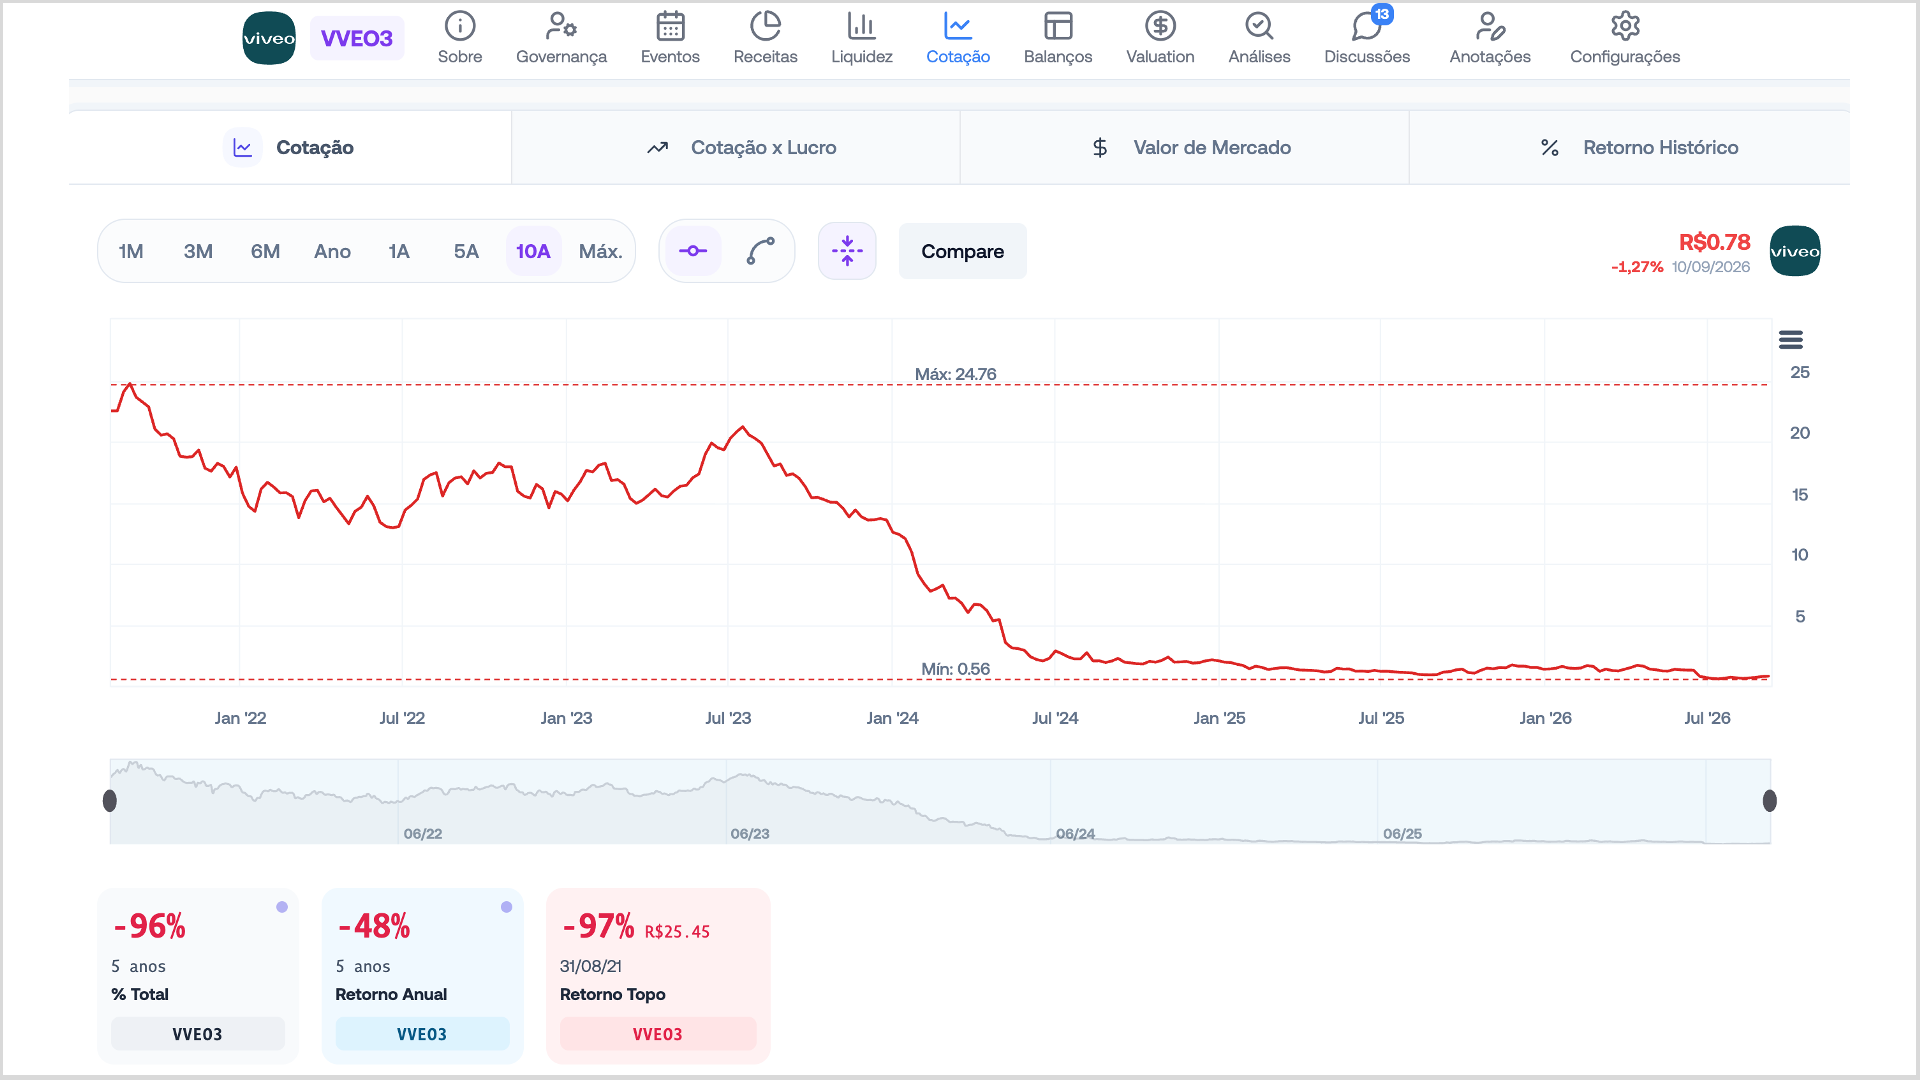
💸 Bora explicar sobras com a Viveo (VVEO3), o caso mais didático da semana. A empresa está fazendo um aumento de capital de até R$ 870 mi a R$ 0,90 por ação (IPO em 2021 a R$ 19,92, queda de 96%) pra abater dívida, e cada acionista tinha direito de comprar 3,06 ações novas pra cada uma que tinha, o famoso direito de preferência. Quem não acompanha é diluído em até 75%. Terminado o prazo, foram subscritas 700 milhões de ações (R$ 630 mi), o grosso pela DNA Capital, da família Bueno (ex-Amil), que controla a empresa e pagou trocando debêntures pelo valor de face, sem dinheiro novo. Sobraram 266 milhões de ações não compradas: essas são as sobras. Exemplo prático: imagina uma empresa com 10 sócios e 100 ações, 10 pra cada. Ela emite 100 novas e cada sócio pode comprar 10. Só 7 compram, sobram 30. Quem marcou no boletim "quero sobras" divide essas 30 na proporção do que comprou; se ainda sobrar, tem uma rodada de sobras adicionais, e o que ninguém quiser a empresa pode leiloar na Bolsa ou simplesmente cancelar, homologando o aumento menor (a Viveo já garantiu o mínimo de R$ 427 mi). No caso dela, cada 100 ações subscritas com pedido de sobras dão direito a mais 54. Aí entra o BTG: subscreveu 11.123 ações em dinheiro (dez mil reais!) só pra ter direito a pedir sobras, e agora se compromete a pegar o máximo que conseguir, também trocando debêntures por ações, até o limite de 19,9% do capital. Por que 19,9%? Porque o estatuto da Viveo obriga quem passar de 20% a fazer OPA pra todos os acionistas, e o BTG não quer isso. Como precisa do CADE, o prazo das sobras foi esticado de 16/09 pra 28/10. Repara na conta: a cotação está a R$ 0,79, abaixo dos R$ 0,90 da emissão, então ninguém coloca dinheiro novo, quem entra é credor virando sócio. Dívida líquida de R$ 2,9 bi, 3x o EBITDA, ação abaixo de R$ 1 desde junho com grupamento previsto até fevereiro se não subir, e 8 mil investidores PF nessa história. Esses IPOs de 2021, vou te contar…
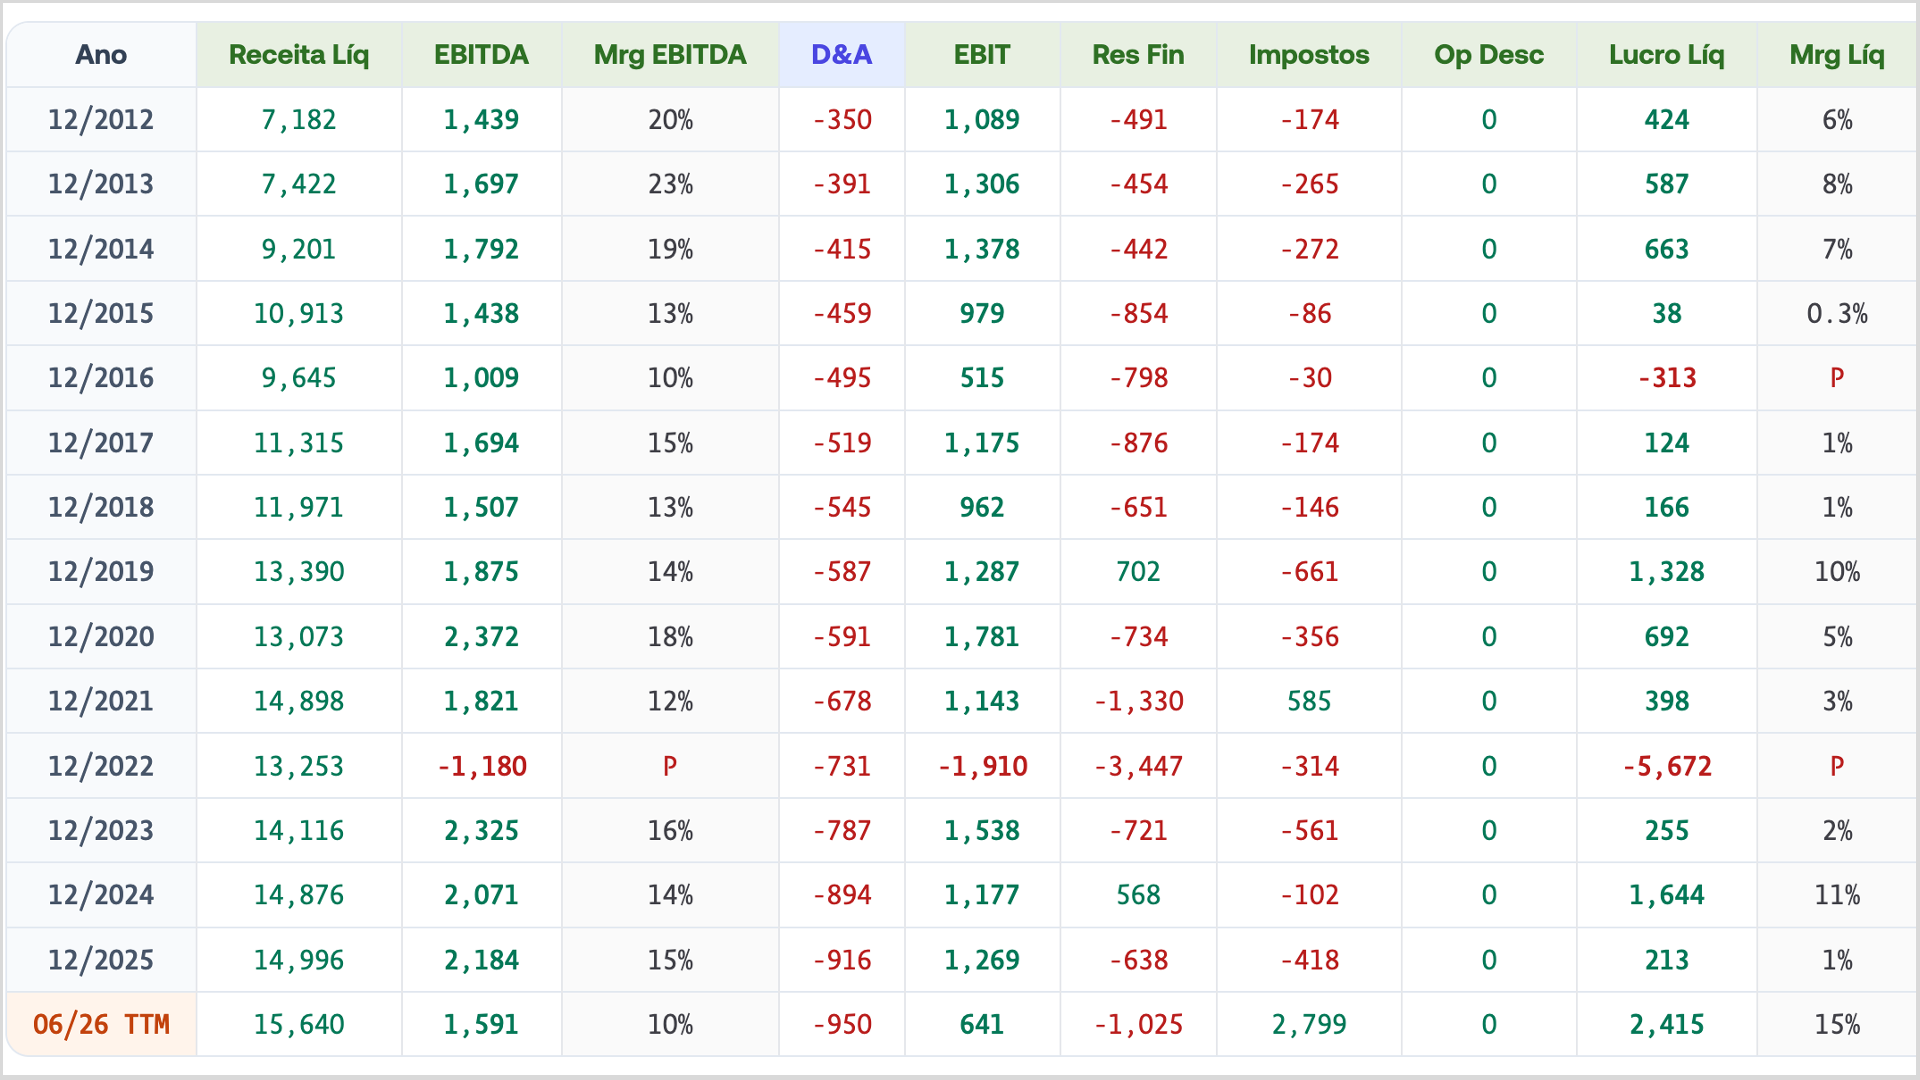
💡 Depois de 3 anos e 4 meses, a Light (LIGT3) saiu da recuperação judicial, então vamos ao apanhado. O buraco: R$ 11 bi de dívida (R$ 7 bi em debêntures e R$ 3 bi em bônus em dólar), prejuízo de R$ 5,7 bi em 2022, mais de 27% da energia furtada no Rio (o gato custava R$ 1 bi por ano) e a concessão vencendo em 2026 sem ninguém querer refinanciar nada. Como concessionária não pode pedir recuperação judicial, quem pediu, em maio de 2023, foi a holding. Na véspera o Nelson Tanure comprou 15%, chegou a 35%, tomou o conselho e, de lá pra cá, perdeu as ações pros credores no rolo do Banco Master e renunciou em março. O plano, aprovado em 2024 por 99% dos credores, foi o pacote padrão: quem tinha até R$ 30 mil recebeu tudo à vista, quem aderiu converteu até 40% da dívida em ações e alongou o resto por 8 a 12 anos, e quem não aderiu recebe 20% do que tinha numa parcela única daqui a 15 anos. A Aneel calcula R$ 6,2 bi de dívida eliminada. Faltavam a concessão, renovada em maio até 2056 com R$ 10 bi de investimento obrigatório até 2030, e o aumento de capital de R$ 1,5 bi a R$ 6,29 com dois bônus de subscrição a R$ 0,01 por ação, ancorado por BTG, Ronaldo Cezar Coelho e Sicupira. Diluição? A base saiu de 372 milhões pra 1,61 bilhão de ações, 4,3x, quem não acompanhou ficou com 23% do que tinha, e o controle segue pulverizado: BTG com 18%, o Cezar Coelho com 15% e Santander com 7%. A dívida líquida caiu, nada vence na distribuidora até 2028 e a Fitch tirou a empresa do default. Melhorou? Financeiramente sim, muito. Operacionalmente, não: as perdas seguem em 23% da carga, o gato ainda come R$ 1 bi de EBITDA por ano, 2025 fechou com lucro de só R$ 213 mi e o 2T26 foi prejuízo de R$ 252 mi.
🟥 Fatos Relevantes no YouTube → Link
🟩 Fatos Relevantes no WhatsApp → Link
🟧 Fatos Relevantes no Substack → Link